在税务法治专题研讨会上的致辞
李文燕
中国行为法学会总监事、中国人民公安大学原副校长
(2026年9月23日)
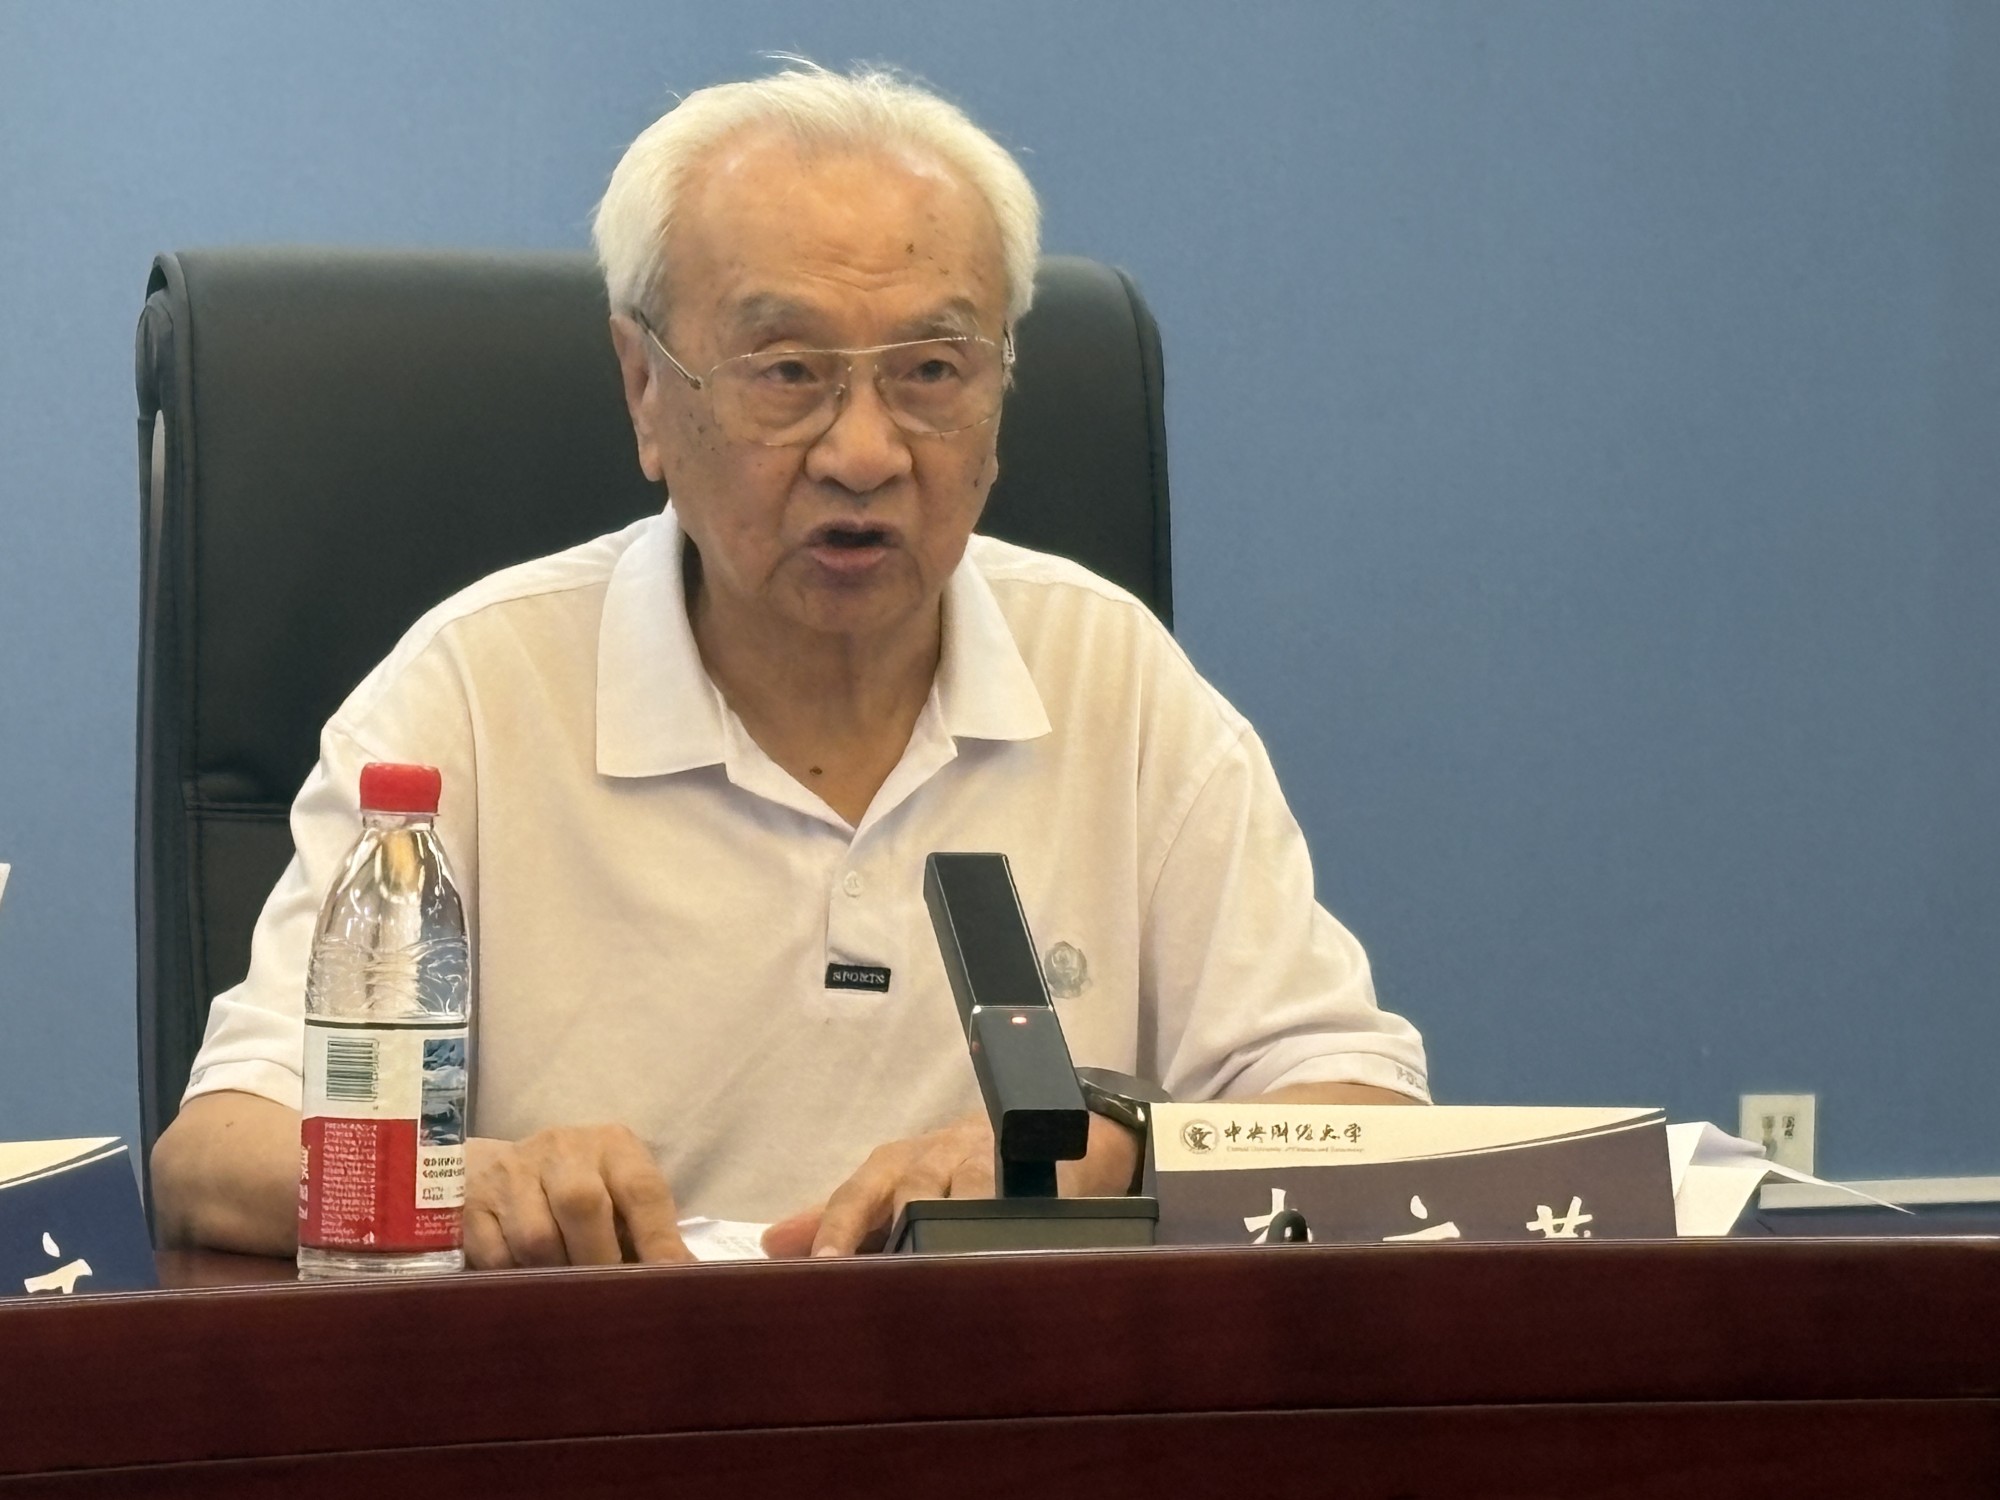
尊敬的各位领导、各位专家:
大家下午好!在全党全国深入学习贯彻习近平法治思想,持续推进税收法治现代化、健全地方税体系的重要节点,由中国行为法学会与中央财经大学国家战略研究院联合主办的“税务法治专题研讨会”今天在中央财经大学召开。在此,受中国行为法学会董治良会长委托,我谨代表中国行为法学会,向出席本次研讨会的各位领导、专家学者、实务工作者表示热烈的欢迎!向中央财经大学国家战略研究院为本次会议精心筹备、鼎力支持致以衷心的感谢!
习近平总书记深刻指出:“税收是国家治理的基础和重要支柱,科学的财税体制是优化资源配置、维护市场统一、促进社会公平、实现国家长治久安的制度保障。”总书记这一重要论述,把税收工作提升到国家治理现代化的战略高度,为我们推进税收法治建设、深化财税体制改革指明了根本方向。本次研讨会聚焦房产税与城镇土地使用税征税范围的认定这一重大理论与实务课题,汇聚财税、法学、实务部门的专家学者,共同研讨制度边界、辨析实践难题、凝聚改革共识,正是践行习近平法治思想,以法治思维破解财产税领域实践难题的一次学术实践。
中国行为法学会自成立以来,立足行为法学独特研究视角,不局限于静态法条文本解读,更加注重研究法律规则落地过程中的主体行为、制度实施效果、行为激励与法律风险,着力打通法学理论、立法制度、行政执法、司法裁判之间的壁垒,为法治中国建设提供智力支撑。
财产税制度,一头连着地方财政可持续发展,一头连着各类市场主体、广大群众的财产权益,征税范围的界定,既是财税制度问题,也是典型的法治问题,更是法律实施过程中需要持续观察、研判各类主体行为选择的行为法学研究命题。房产税和城镇土地使用税,我简单理解就是针对城镇房产和土地的“持有成本”。房产税按房屋,按价值或租金收税;城镇土地使用税面向土地,按面积收税。征收两税的意义一是给地方财政一个稳定的收入来源,用于公共事业;二是调节收入和财富分配,促进社会公平;三是可以抑制炒房囤地,引导大家理性住房消费,让房屋回归居住属性。现行房产税、城镇土地使用税制度,源自20世纪80年代出台的暂行条例,条例明确两税征收限定在城市、县城、建制镇、工矿区范围之内,农林牧渔业用地和农民居住用房及土地不征收房产税、城镇土地使用税。从制度设计初衷看,该规则在特定历史阶段,有效调节经营性不动产收益,补充地方财力,发挥了重要作用。但经过数十年城镇化快速发展,城乡空间格局、产业形态、不动产利用模式发生巨大变化,原有以行政区划为基础划定征税范围的模式,在落地执行中逐渐显现边界模糊、认定标准不统一等现实难题。
从行为法学视角观察,征税范围认定,绝不仅仅是法条文字解释问题,更是一套规则如何引导税务机关公正执法行为、纳税人守法行为、司法公平裁判行为的系统性治理问题。法律规则的生命力在于实施。如果征税范围边界模糊或税制本身脱节,致使规则确定性不足等。一方面,容易造成基层执法自由裁量空间过大,同类案件不同处理,损害税收公平;另一方面,市场主体难以预判自身纳税义务,合规成本上升,对企业长期不动产投资、产业布局形成不确定性。反之,如果规则清晰、边界明确,就能够稳定市场预期,引导纳税人自觉遵从,减少涉税争议,降低征纳双方制度性交易成本。这正是行为法学研究的价值所在:既要研究法律条文,更要研究规则如何塑造各方主体行为,实现良法善治。
仅就我个人粗浅理解,我们在研究两税法治问题时,应注意把握以下几个原则。
第一,坚持税收法定,守住法定课税边界。税收法定是税法首要基本原则,法无授权不可征税。房产税、城镇土地使用税的征税范围,必须严格依据现行法律法规、有效规范性文件予以界定,不能随意扩大征税边界。对于法律没有明确纳入征税范围的不动产、土地,不得自行认定应税。在制度修订、规则细化过程中,征税范围调整应当遵循法定程序,充分听取社会意见,保障纳税人知情权、参与权。
第二,坚持公平税负,统筹城乡发展现实国情。我国城乡发展不平衡,不动产产权类型复杂,集体建设用地、国有建设用地、农村宅基地、各类保障性不动产并存。界定征税范围,不能简单照搬域外财产税模式,要立足我国土地所有权制度,兼顾城乡发展差异,区分经营性不动产与居住不动产,合理设置免征范围,兼顾地方财力保障与民生保障,避免税负失衡。
第三,坚持实质课税与形式标准有机统一。在征税范围认定上,既要尊重行政区划、不动产权证等法定登记形式要件,也要兼顾不动产实际用途、实际利用状态。纯粹机械套用行政区划标准,忽略土地实际开发利用情况,会造成实质不公平;但完全脱离法定登记,单纯以实质状态判定,又容易带来认定标准随意化。如何平衡形式标准与实质课税,正是本次研讨会值得深入碰撞交流的关键点。
第四,坚持法治思维,健全涉税争议化解机制。征税范围认定极易引发征纳争议,应当完善行政解释、案例指导制度,统一执法口径;畅通行政复议、行政诉讼渠道,发挥司法裁判对税法适用的指引作用,通过典型案例厘清边界,把涉税矛盾化解在法治轨道之内。
各位专家,本次研讨会设置了主旨发言、专题研讨、圆桌对话环节,期待各位专家坦诚交流、理性研讨,求同存异,产出高质量学术观点,形成有价值的研究成果,为财税立法、税务执法提供理论参考。同时,中国行为法学会也愿意和中央财经大学国家战略研究院继续深化合作,持续跟踪财产税法治、地方税建设等重大课题,把本次研讨会的成果梳理、转化,形成研究报告,积极向立法、财税主管部门反馈学术意见,助力税收法治建设。
最后,预祝本次税务法治专题研讨会取得圆满成功!谢谢大家!