“我就是想着提前交完保费,谁知一签字,怎么反倒多了1份交10年钱的新合同呢?”第一次见杨阿姨的情景我至今记忆犹新。年近六旬的她提着满满一袋材料:一沓打印的通话记录、银行流水和两份保险合同。她摸着那份年金险的保单,脸上满是不解和无助,反复念叨着:“我一直以为交的还是原来那份保险的钱啊。”
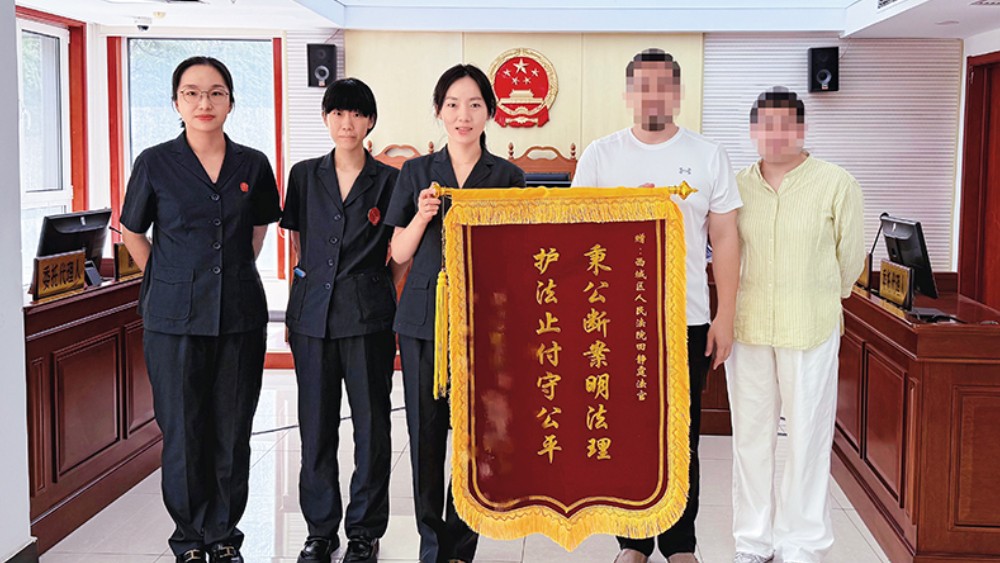
2026年7月29日,北京市西城区人民法院金融街人民法庭田静霆法官团队收到当事人赠送的锦旗(杜星磊 摄)
近年来,面向银发群体的金融保险产品日益多元,但部分从业者利用老年人金融辨识能力较弱等特点,不讲明产品详情,导致部分老人在不知情的情况下签订不符预期的保险合同,严重损害了他们的合法权益。在审理此类案件时,如何穿透纸面证据还原事实真相,精准厘清权责、依法定分止争,以温情司法守护老年群体合法权益?
这个案件始于误导销售。2020年5月,杨阿姨投保了1份两全保险,附加重疾保障,保额5万元,每月交309元,缴费期10年。此后4年多,她一直按月足额缴费。
2024年7月,某保险公司业务员王某打来电话,话里话外满是“替杨阿姨着想”,声称原来那份保单继续有效,现在公司推出“提前缴费”政策,只要把最后3年的保费提前缴了,原保险就能提早返钱。王某称,3年保费共计1万多元,可分12个月扣款,每月只扣855元。杨阿姨信以为真,在对方指导下在合同上签了字。她却不知,自己签署的并非缴费变更的合同,而是一份新的年金保险合同——基本保险金额8065.5元,缴费10年,需缴费至2034年。
在查阅案卷时我发现,现有的证据确实对杨阿姨十分不利:她亲笔签收了保险合同回执,电话回访中对“是否了解产品说明书和保险条款”等问题一律回答“是”,且保险合同在2024年7月就成立了,至今已两年多。从表面上看,这是一条投保人“知情、自愿、逾期”的完整证据链。
如果机械地适用这些证据,驳回杨阿姨的诉求毫无争议,但我并未止步于纸面材料,杨阿姨反复提到的通话录音成为案件的关键。我把几段录音从头到尾听了很多遍,发现业务员的口头承诺和合同条款存在根本性矛盾。王某承诺“12个月扣完”“3年的钱,共是1万多点”,可当杨阿姨拿到合同,觉察到10年缴费期的疑点并质疑时,王某却刻意含糊搪塞。杨阿姨正是信了那句“提前缴费”,才在合同上签了字。不仅如此,王某还叮嘱杨阿姨要配合后续的电话回访环节,甚至逐字逐句远程指导她在手机上签署回执。保险回执和回访制度的本意,是给投保人最后一次冷静审视合同的机会,是保险公司独立于销售环节的一道风险闸门,可在这几通电话里,签署变成了远程操控的“按图索骥”,回访变成了业务员导演的“配合演出”。投保人还没弄明白合同内容,就被要求“都选是”,签名和确认均失去了真实效力。
同时,由于撤销合同的法定权利存在“权利保质期”,也就是法律规定的除斥期间,庭审中,保险公司坚持认为,合同2024年7月成立,起诉已超出诉讼时效。我们仔细梳理了时间线,理清了关键事实:杨阿姨始终以为前12期扣款是“提前缴费”,直到2025年7月被扣第13期保费才察觉异常。次日,她拨打客服电话后方知这份合同的缴费期是10年,此后便无法联系上业务员王某。因此,我们认为,法律规定的“知道撤销事由之日”应当从2025年7月16日起算。最终,我们判决撤销合同,保险公司全额退还保费11115元,并支付资金占用利息。
案件生效后,杨阿姨致电道谢,声音有些哽咽:“田法官,这点钱对保险公司不算什么,可那都是我一点点省出来的。要是让我再缴10年,我是真没有钱啊!”
这番话让我感触颇深。老年群体对金融产品的认知有限,对业务员的口头承诺却抱有朴素的信任。司法能做的不仅是事后救济,更在于通过一个个判决亮明态度:误导销售的成本绝不能转嫁给弱势消费者;程序的价值在于查清真相,而不能成为敷衍了事的挡箭牌。案件标的额不大,却连着群众对公平正义最真切的感受。把每一起案件办到老百姓的心坎上,就是人民法官对“司法为民”最朴实的回答。(北京市西城区人民法院金融街人民法庭 田静霆)
【本文刊载于《人民法治》杂志2026年8月上(总第231期)履职栏目】