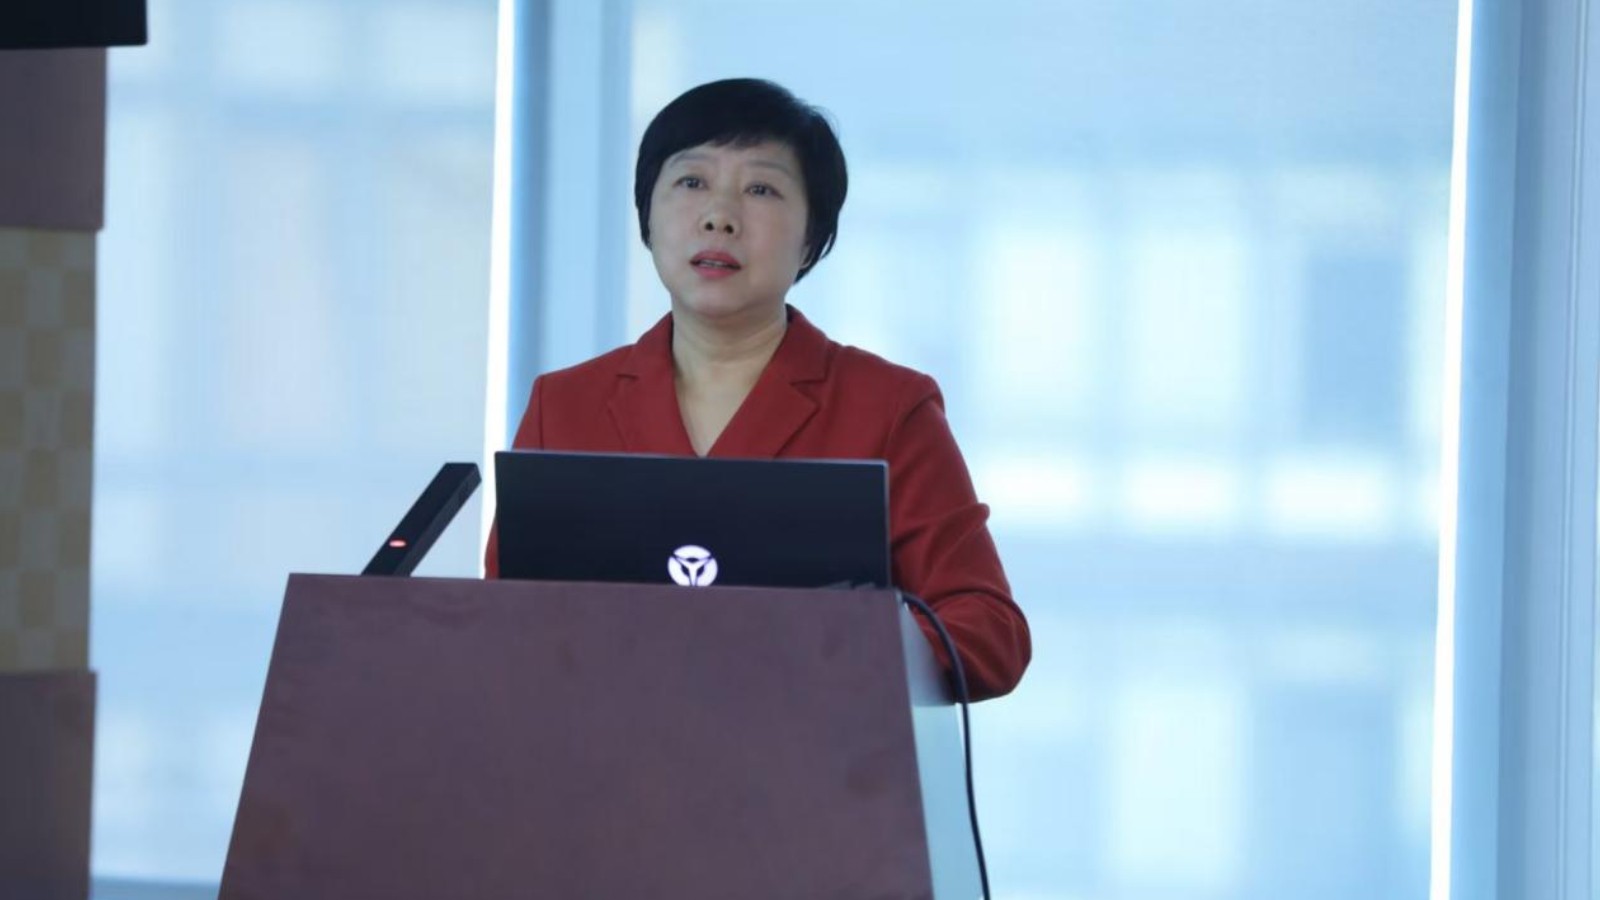
为帮助广大市场主体精准把握税收新政,化解经营中的涉税法律风险,持续优化法治化营商环境,法商大讲堂举办专题授课活动,聚焦财政部、税务总局2026年28号公告《境内单位代扣代缴自然人增值税管理办法》开展深度解读,众多企业家、企业财务管理人员参与本次学习活动。
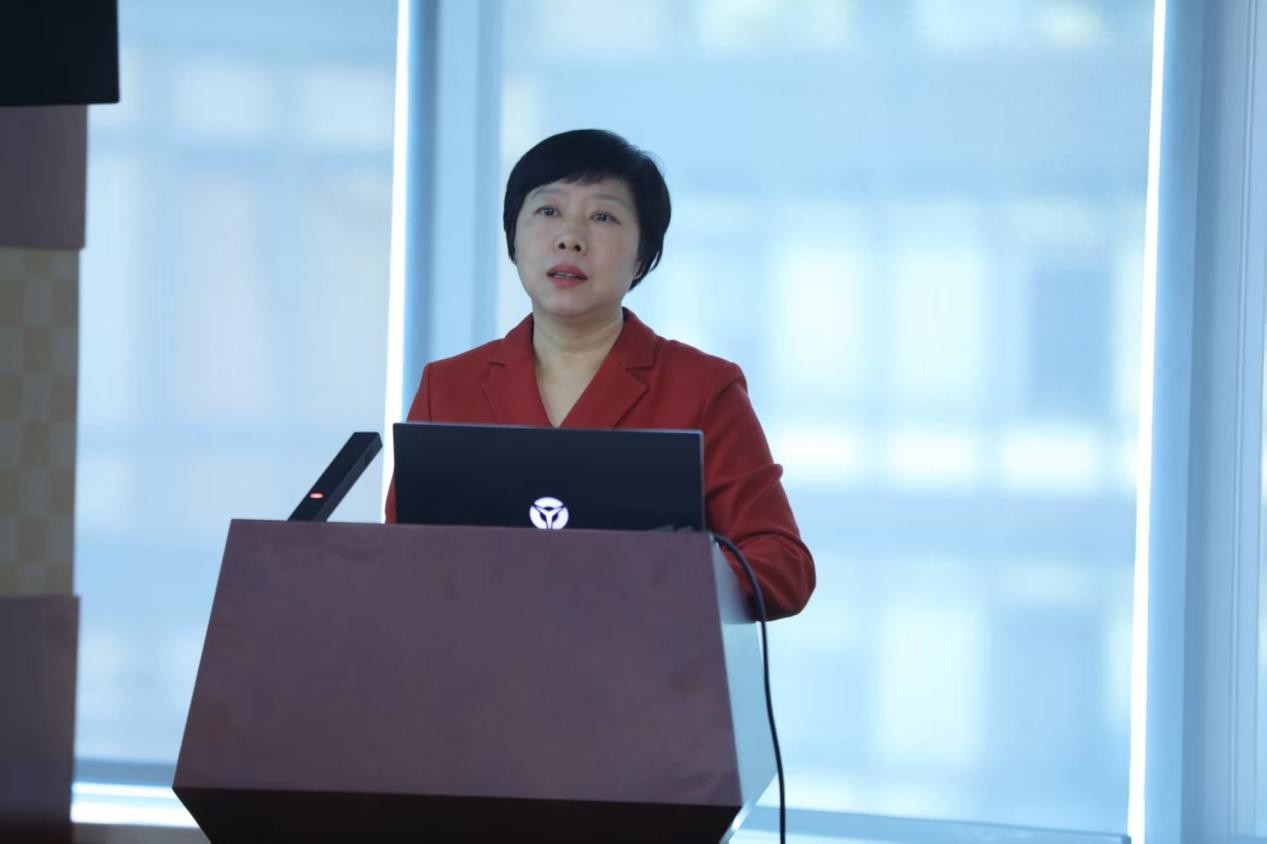
北京工商大学教授郝琳琳教授正在进行授课
本次大讲堂邀请北京工商大学教授郝琳琳教授担任主讲嘉宾。授课围绕2026年11月1日正式实施的自然人增值税代扣代缴新规,立足企业实务视角,结合真实业务案例,系统梳理政策出台背景、适用边界、税款计算规则、申报开票全流程以及企业需要承担的法律义务,厘清代扣代缴、代开发票、委托代征、代收代缴几组容易混淆的法律概念,为企业合规开展对外劳务费用支付提供清晰指引。
授课指出,随着《中华人民共和国增值税法》正式落地实施,税收征管体系进一步完善。新规明确,境内企业向非雇佣关系的境内自然人采购研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务七类应税服务时,付款企业成为法定扣缴义务人,除代扣代缴个人所得税之外,还应当依法履行增值税以及城建税等附加税费代扣代缴义务。在此之前,企业仅对境外个人采购服务存在增值税扣缴义务,境内自然人提供上述七类服务的增值税长期依靠个人自主申报,金税四期征管背景之下,政策补齐征管短板,压实购买方企业的扣缴责任。
讲座对政策适用边界作出重点区分:本单位员工为本单位提供任职受雇服务、向个体工商户采购劳务、自然人提供维修、建筑、不动产租赁、广告会展等不在七类清单内的服务,不适用本次代扣代缴新规。同时详细讲解增值税按次1000元起征点的适用规则,强调增值税起征点为全额征税口径,与个人所得税扣除规则存在明显差异;明确七类服务只能代开增值税普通发票,不可开具增值税专用发票,与不动产出租等业务开票规则形成鲜明区别。
针对实务操作流程,主讲人对比“个人先行缴税代开发票”“企业先扣缴、自然人后续补开发票”两条路径,明确“企业先行扣缴,系统推送提醒由自然人确认零税款后完成代开”将成为今后主流业务模式。企业完成税款扣缴后,向自然人推送业务信息,自然人登录电子税务局核实确认,即可完成电子普通发票开具,企业凭该发票完成企业所得税税前扣除。授课同时提醒,即便交易额未达到增值税起征点无需缴纳税款,扣缴义务人仍然必须完成扣缴申报,不得直接省略申报环节。
课程结合多组测算案例演示税款计算顺序:应当优先计算扣缴增值税,再核算城建税等附加税费,扣除上述税费之后,再按照劳务报酬规则预扣预缴个人所得税。针对企业普遍关心的风险问题,授课特别提示:是否取得发票不能免除企业法定扣缴义务;如果自然人已经自行申报缴纳税款,企业依旧需要完成扣缴申报,可按零税额填报;企业未依法履行扣缴义务,将依据税收征收管理法承担相应法律责任。
参与学习的企业代表表示,本次授课紧贴企业经营现实,把晦涩的税收法条转化为可落地的操作指引,厘清了很多财务工作中长期存在的误区,有效补齐企业在自然人劳务费用支付环节的合规短板。大家认为,新规既是约束,也是保护,能够帮助企业防范漏扣税款、无法取得合规凭证等经营风险。
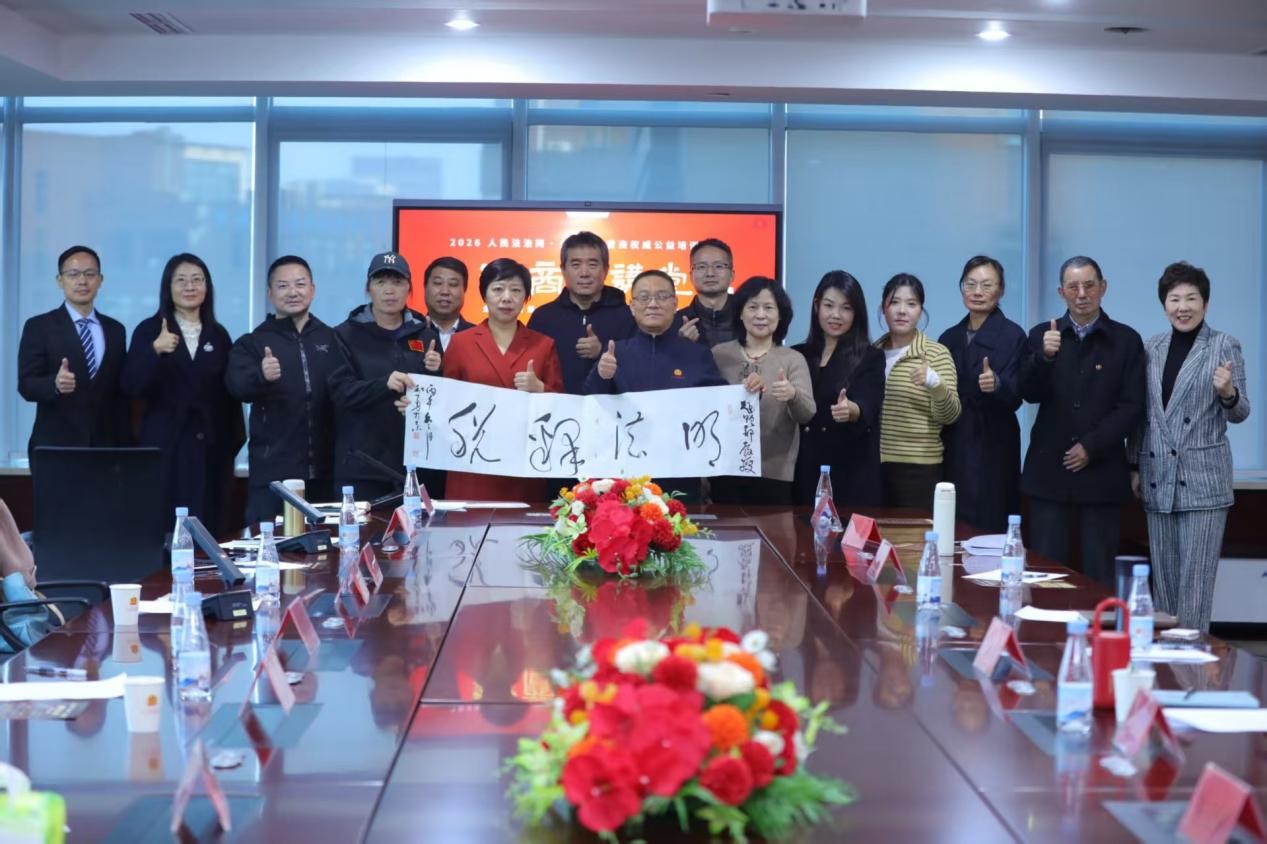
法商大讲堂第十三期参会人员合影
此次法商大讲堂的成功举办,进一步搭建起财税与法务沟通桥梁,有效提升了参会企业合规经营意识与涉税风险防控能力。下一步,人民法治网将持续立足法治媒体职能优势,常态化开展法商大讲堂、合规进企业、普法进商圈等系列赋能活动,持续深耕企业合规服务,精准对接市场主体法治需求,引导广大企业主动学法、自觉守法、遇事找法、解决问题靠法,以专业法治力量护航民营经济高质量健康发展,持续为优化法治化营商环境、推进全面依法治国建设贡献媒体力量。