人民法治网讯 人民法治网《法商大讲堂》第十二期近日开讲。北京工商大学法学院教授郝琳琳以“股权设计与转让中的税负管理及风险防范”为主题,结合案例讲解了企业在股权安排、收益分配及股权转让中需要关注的涉税问题。
北京工商大学法学院教授郝琳琳以“股权设计与转让中的税负管理及风险防范”为主题进行授课
企业设立之初,选择由自然人直接持股,还是通过公司、有限合伙企业间接持股,直接影响日后分红、再投资和退出时的税收负担。郝琳琳指出,持股方式的选择应在企业设立或股权结构调整时一并考量。
围绕这三种持股方式,郝琳琳分别比较了其治理特点和税务处理。她指出,符合条件的居民企业之间取得的股息、红利等权益性投资收益可免征企业所得税;而合伙企业则以合伙人为纳税义务人,按照“先分后税”原则处理。她同时提示,企业迁入特定地区、财政返还或核定征收,并不构成改变法定纳税义务的依据。
针对经营中容易忽视的风险,郝琳琳特别谈到股东借款和企业资金使用问题。股东从公司取得资金,不能仅凭“借款”的名义判断是否需要纳税。按相关规定,个人投资者向其投资的企业借款,在纳税年度终了后既不归还、又未用于企业生产经营的,可能被视为红利分配,计征个人所得税。
进入股权转让环节,课程重点讨论了“按原始出资额平价转让,是否就不用缴税”的问题。郝琳琳结合案例说明,合同约定的转让价格,需要与股权对应的净资产等情况对照判断。企业经营多年后,股权价值可能已发生变化,不能仅以转让价格等于最初投资成本,认定没有涉税风险。
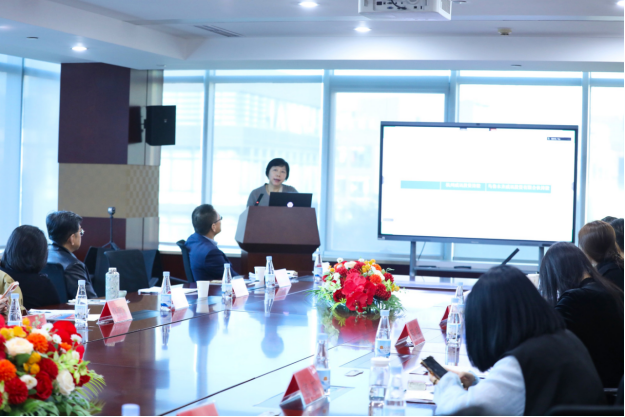
法商大讲堂第十二期讲座现场
依据《股权转让所得个人所得税管理办法(试行)》,申报的股权转让收入明显偏低且无正当理由的,主管税务机关可以核定股权转让收入。郝琳琳进一步梳理了净资产核定法、类比法等核定方法,并介绍了政策调整、符合规定的亲属间转让、特定员工股权内部转让等正当理由的适用条件,提示交易双方重视身份关系、定价依据及证明材料,不能只凭口头解释说明交易合理性。
从设立时如何持股,到经营中如何分配收益,再到退出时如何确定转让价格,本次课程将股权安排与税务处理贯通起来,为企业识别相关风险提供了具体思路。
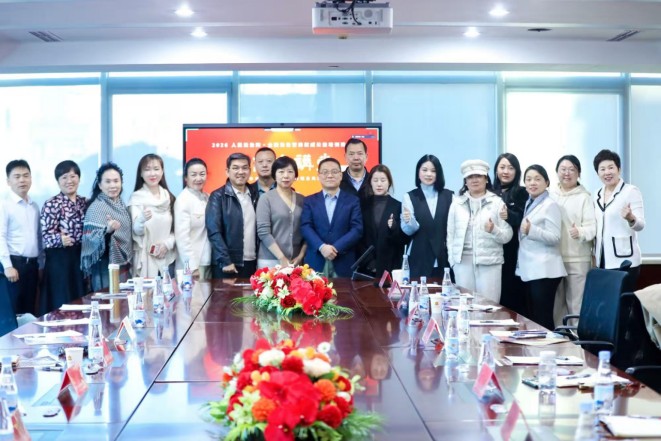
参会人员合影
全面依法治国持续深化,企业合规经营已成为高质量发展的必答题。为助力企业准确识别和防范经营中的法律风险,树立正确的法商思维,人民法治网特举办《法商大讲堂》系列课程,以法治赋能企业发展、以合规筑牢经营根基,为企业稳健前行保驾护航。一席法言解商惑,满堂律语助商荣。人民法治网《法商大讲堂》课程以专业法律解读,化解企业经营中的困惑与风险;以法治智慧赋能商业,助力企业稳健发展、成就繁荣,助力企业稳健成长、行稳致远。