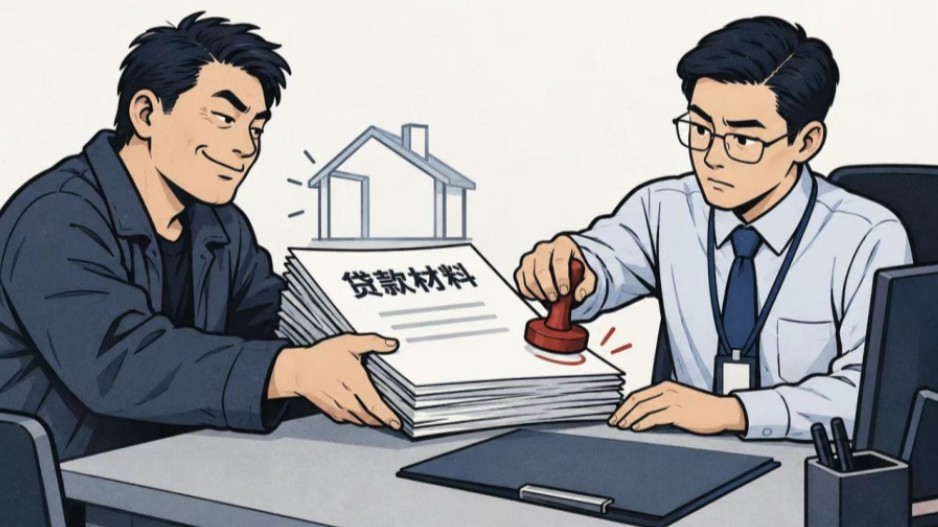
21家公司,没有实际经营场所,也没有真实交易流水,却备齐了财务报表、审计报告和购销合同。原本没有稳定收入的人,经中介一番包装,却成为了贷款材料上的合规企业经营者。
图片由AI生成
近日,湖北武汉警方披露的一起案件,揭开了这些虚假材料通过银行审核的过程:中介在外组织骗贷,银行内部人员协助放行。警方查明,2023年,该团伙累计骗取贷款21笔,涉案总金额上亿元,造成银行9406.9万元信贷资金无法收回。截至相关报道发布,14名犯罪嫌疑人被批准逮捕,1名涉案公职人员被移送纪委监委。
企业没有生意,贷款材料却一应俱全
湖北省武汉市公安局江夏区分局接到举报后发现,该团伙内部已形成“分工链条”,有人负责搜集可供使用的身份信息,有人提供空壳公司与房产,有人专门伪造材料,还有人负责接收和转移资金。
被招募的人员中,一些人虽然没有稳定工作、急需用钱,但征信记录较好。中介将他们安排为公司的法定代表人或股东,再伪造经营材料,使其看似符合银行要求的贷款条件。
负责审核的银行工作人员张某也参与其中。据案情披露,张某利用职务便利,在虚假材料审批、抵押房产估值、上门核查等环节提供帮助,让这些缺乏真实经营基础的申请通过审核。
但贷款到账后,并未被用于材料中所称的经营活动。团伙通过虚假采购合同等,将资金转入个人账户后分配,支付少量利息后便停止还款。
警方追查了300余个银行账户、50余家关联公司,逐步查清了资金去向。银行系统中的登录、查询和修改记录,也成为了核查内部人员行为的重要证据。张某到案后退缴了120万元违法所得。
少量报酬的背后是“背债”的风险
这类骗贷活动往往需要有人出面来办理手续。对急需用钱的人,中介通常会许诺道:配合贷款就能拿报酬,还款还不用自己操心。
今年5月,湖北省公安厅在新闻发布会上介绍了宜昌警方侦办的另一起案件。团伙从多地招募征信无异常、但不具备贷款资质的人员,为其包装身份、培训应答话术,再通过伪造、变造证明文件申请贷款。该案涉及30余家金融机构、137名“背债人”。
据湖北日报报道,团伙还与多地中介互相介绍人员,从前端包装资质,到办理贷款、变现抽成,形成了专门分工。李某、董某杰等人已被法院判处有期徒刑,并被责令退赔金融机构本金损失。
湖北省公安厅经侦总队金融犯罪侦查支队支队长李黎介绍,一些被招募人员帮助办成贷款后,仅获得少量报酬。他提醒道,凡是要求提供身份证明办理贷款,却承诺“贷款不用还”、还支付报酬的说法,切不可信;所谓通过“内部关系”“专业操作”获得贷款,也应当警惕。
深挖幕后链条,斩断骗贷黑手
江夏案中,银行内部人员参与骗贷,是资金流出的重要一环。湖北经侦部门相关负责人指出,案件还暴露出银行评估系统数据滞后、下户审查流于形式、内部监督未能及时预警等问题。
对贷款审核,法律已有明确要求。《中华人民共和国商业银行法》第三十五条规定:“商业银行贷款,应当对借款人的借款用途、偿还能力、还款方式等情况进行严格审查。商业银行贷款,应当实行审贷分离、分级审批的制度。”第三十六条还规定,应对抵押物、质物的权属和价值等进行严格审查。
在本案中,虚假的经营收入、采购用途和抵押房产估值,本应是核实重点。但如果审核仅仅停留在“材料齐全”的表面上,而没有去核实企业真实的经营与交易状况,这些伪造的报表与合同便很可能通过审核,成为银行放款的依据。
今年4月,公安部经济犯罪侦查局、国家金融监督管理总局稽查局联合部署新一轮金融领域“黑灰产”违法犯罪集群打击,将非法存贷款中介等列为重点,要求深挖犯罪链条,追查幕后操控者,并推动完善金融服务。
顺着资金流向和银行操作记录,江夏警方最终挖出了隐藏在申请人背后的中介及内部涉案人员。要防范此类骗贷乱象,除了警方全链条深挖打击外,事前防范同样重要。在办理贷款时,对企业真实经营状况和抵押物实际价值进行严格核实,确保放款有真实的业务支撑,更有助于压缩此类黑产的操作空间。
(本文综合人民公安报、湖北日报、人民日报等媒体报道,并结合《中华人民共和国商业银行法》等资料整理)