2026年9月18日,武汉大学法学院教授、博士生导师、武汉大学国际税法研究中心主任崔晓静受邀为海南省税务局税务骨干开展线上专题培训,以《海南自由贸易港参股豁免制度的反思与完善》为题作专题分享。崔晓静教授立足海南自由贸易港高水平对外开放背景,围绕参股豁免制度的缘起、海南现行制度检视、域外立法与适用经验以及制度完善路径四个方面展开系统讲解。
图丨崔晓静教授开展线上专题培训
培训伊始,崔晓静教授以佳兆业集团跨境债务重组为切入点,从典型跨境股权架构出发,分析企业利润跨境分配过程中可能产生的经济性重复征税问题,并进一步比较了境外税收抵免与参股豁免的制度逻辑。她指出,参股豁免通过改变居民国对符合条件的境外股息的征税方式,降低了跨境投资中的重复征税风险与税收遵从成本,为企业开展境外投资和境外利润汇回提供更加有利的税收环境。
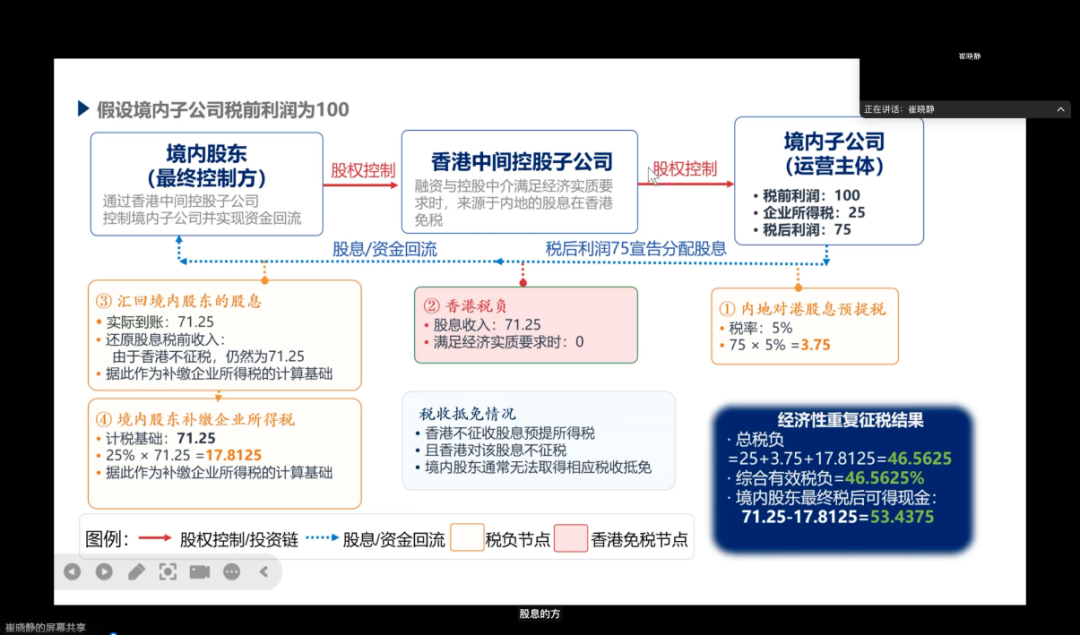
图|崔晓静教授讲解佳兆业集团跨境债务重组涉税问题
随后,崔晓静教授对海南自由贸易港现行参股豁免制度进行了检视。她指出,海南跨境税制建设需要在提升税制国际竞争力与维护国家税收权益之间寻求合理平衡。现行制度在受益主体范围、持股比例及新增投资限制等方面仍存在进一步优化空间。同时,5%的征税门槛、持股期限以及参股豁免与限额抵免的适用关系等问题,也对反避税规则衔接和制度适用确定性提出了新的要求。其中,崔晓静教授重点讲解了参股豁免的持股比例问题,结合欧盟2026年6月发布的《税收综合改革提案》(Taxation Omnibus),介绍了欧盟拟取消《母子公司指令》中最低持股比例要求的最新改革动向,并与海南现行20%的持股比例要求进行比较,进一步分析海南参股豁免适用范围的调整空间。
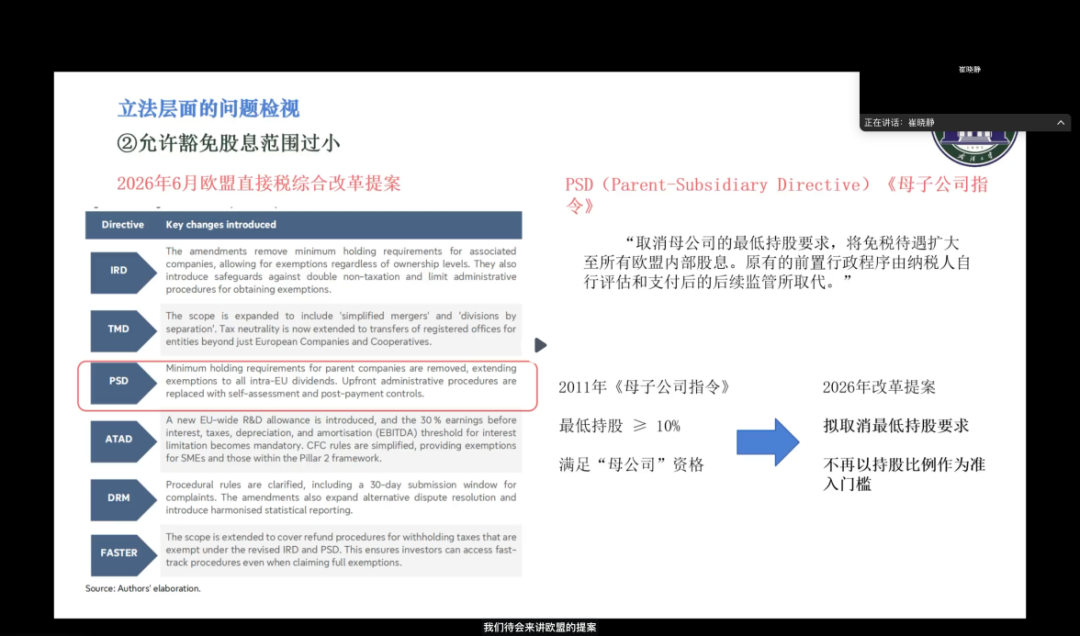
图|崔晓静教授讲解欧盟《税收综合改革提案》
最后,崔晓静教授结合了爱尔兰、日本及其他典型国家的制度实践,从参股豁免与境外税收抵免的适用关系、参股豁免与受控外国公司规则的衔接两个主要方面展开比较分析,并据此提出海南自由贸易港参股豁免制度的完善思路。在立法层面,可逐步扩大受益主体范围,适当降低最低持股比例,将符合条件的存量境外投资股息纳入免税范围,并完善征税测试和持股期限要求;在法律适用层面,则应进一步明确参股豁免与限额抵免的适用关系,通过更加清晰的制度选择和征管规则,提高政策适用的确定性和可操作性。
课程结束后,崔晓静教授与海南省税务局参训税务骨干围绕培训中的重点问题进行了深入交流,就参股豁免与CFC规则的衔接、参股豁免与抵免法的适用关系以及持股比例等问题做出了进一步探讨。
图|崔晓静教授与海南省税务局税务骨干交流参股豁免制度中的重点问题
本次专题培训立足海南自由贸易港建设进入新阶段的现实背景,将国际税收基本理念、域外制度经验与海南跨境税制实践紧密结合,聚焦于参股豁免这一具体制度,对高水平对外开放背景下跨境所得征税权配置与税收征管边界进行了深入探讨,为进一步完善海南自由贸易港跨境税收制度、提升税制国际竞争力提供了有益的理论思路与实践参考。