近日,在上海市静安区人民检察院接待室里,经检法两家协力推动,李某某和沈某某就一起历时三年的民间借贷达成执行和解。
一笔“来路特殊”的出借款
李某某与沈某某原是知心好友。2024年3月,沈某某经营餐馆急需资金周转,便向李某某借钱。李某某手头并不宽裕,为帮朋友救急,3月16日通过某第三方支付平台向某银行申请贷款50008元,年利率6.205%,收到放款当日便扫码将其中5万元转给了沈某某。此后数月,为归还平台贷款,李某某不得不从其他借贷平台借款周转,至2024年8月9日才将贷款本息全部还清。借款到期后,沈某某迟迟未还,李某某多次催讨无果,于2024年5月诉至静安区法院。因沈某某经合法传唤未到庭应诉,法院适用小额诉讼程序缺席审理,于2024年7月26日判决:沈某某归还李某某借款本金5万元,并支付自起诉之日起至实际清偿日止按LPR一年期利率计算的逾期利息。判决生效后,案件进入强制执行程序,法院经调查未发现沈某某名下有可供执行的财产,裁定终结本次执行程序。官司赢了,钱却没拿到,昔日友情也出现裂痕。
大数据“碰撞”出监督线索
转机出现在一年后。按照最高人民检察院关于深入实施数智检察战略、促进法律监督提质增效的部署,静安区检察院应用河南省郑州市中原区人民检察院“网贷、信用卡贷款民间借贷纠纷裁判类案监督模型”,对裁判文书与信贷数据进行碰撞比对,发现该案可能存在套取金融机构贷款转贷情形,遂于2025年8月13日依职权受理,依法启动审查。
为查清出借资金来源,承办检察官调阅了原审电子卷宗,要求李某某补充提交第三方支付平台借据及还款记录,并赴涉案平台调取借、还款流水。
关键事实浮出水面:李某某出借给沈某某的5万元,正是其当日自第三方支付平台套取的信贷资金。“金融机构发放贷款有约定用途,套取后转贷,实质是变相从事金融业务,既破坏金融管理秩序,也放大金融市场风险。”承办检察官介绍,根据2020年修订的《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十三条第一项,套取金融机构贷款转贷的,人民法院应当认定民间借贷合同无效。承办检察官审查认为,原审判决对合同效力及利息的认定应按照新出的司法解释进行适用,遂决定向静安区法院提出再审检察建议。
解“法结”,更解“心结”
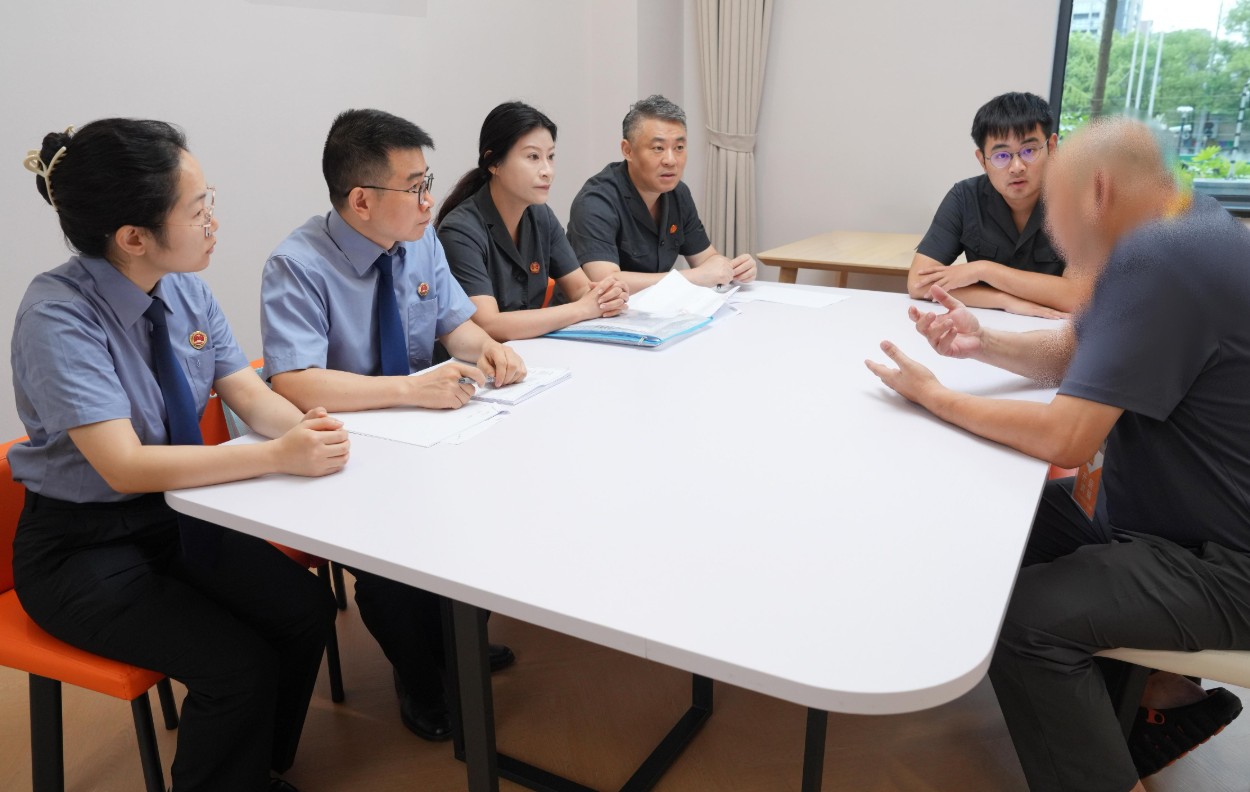
案件办理有了方向,矛盾化解同步推进。2026年8月14日,承办检察官联合静安区法院执行局法官共同接待沈某某。沈某某对借款事实予以承认,坦言餐馆经营受挫、家庭经济困难,承诺每月至少归还500元,当场写下承诺书。同年8月20日,李某某走进检察院,面对调查核实的证据,他承认出借资金来自第三方支付平台贷款,“我已经认识到错了”。考虑到多年友情和沈某某的实际困难,他同意只要求归还5万元本金,不再主张利息及资金占用费,承诺沈某某按约履行后双方纠纷就此了结,同样写下承诺书。“和解方案与法律规则同向而行。”承办检察官解释,双方达成的方案既符合法律规定,也兼顾了沈某某的实际履行能力,避免了再审改判后当事人继续处于“案结事不了”的状态。
从办理一案到治理一片
承办检察官表示,朋友之间借钱救急本是常情,但不能逾越法律底线。套取信贷资金转贷,合同不受法律保护,为帮朋友反而让自己背上还款压力,得不偿失。办理此类案件,既要把好事实关、法律关,还要坚持和发展新时代“枫桥经验”,检法同向发力,推动矛盾纠纷实质性化解,让胜诉权益真正落到实处。
此外,静安区检察院以该案办理为切入点,对套取信贷资金转贷类案件开展系统排查,立案审查同类案件7件,帮助11名当事人实质性化解矛盾纠纷,推动60万元涉案款项真正执行,推动检察履职从个案办理向类案监督、系统治理延伸。
针对履职中发现的消费信贷资金违规流入民间借贷市场、部分群众对套贷转贷法律风险认识不足等问题,静安区检察院主动加强与金融监管部门沟通,协同防范消费信贷资金违规流入民间借贷,强化资金用途管控,预防此类案件再次发生。
新征程上,静安区检察院将持续深化数智赋能法律监督,在依法履行法律监督职责的同时,做实矛盾纠纷实质性化解,求真务实、担当实干,努力让人民群众在每一个司法案件中感受到公平正义。( 苏双丽 郑琰 )