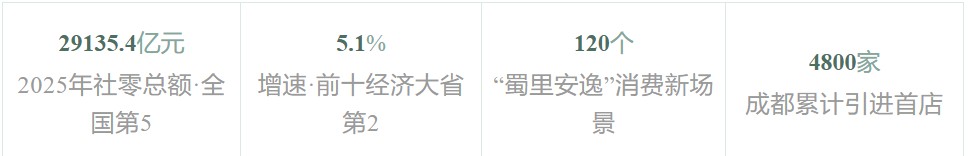
2025年,四川社会消费品零售总额29135.4亿元,居全国第5位;增速5.1%,在前十个经济大省中居第2位。服务业增加值3.87万亿元、增长6.1%,占GDP比重57.1%,对经济增长贡献率61.7%。培育120个“蜀里安逸”消费新场景,全年吸引客流超过9000万人次;成都累计引进首店超4800家(截至2026年4月末),稳居中西部首位。这是四川新消费的“厚”:消费总量厚、服务业底盘厚、场景规模厚。
这些数字背后,也是一套正在成型的治理操作:四川没有把“促消费”停留在发券和造节上,而是把营商环境的能力延伸到场景营造、业态融合和赛道组织之中。
第一:场景营造 从“给政策”到“给条件”
成都高新区“双塔双集”,一个品牌从决定首发到实际布展,最快只需要24小时。这个“速度”本身就是一个观察入口:政府提供的不只是补贴,更是一个“零搭建”的数字展陈底座——企业带着产品来,就能开一场首发活动。
这是四川新消费的第一个探索:政府不直接“造场景”,而是打开资源、降低接入门槛,让企业成为场景的运营主体。
首发经济方面,2025年成都新引进各类品牌首店876家,新增首店数量连续7年位居全国第三,仅次于上海、北京;累计引进首店超4800家,稳居中西部首位。
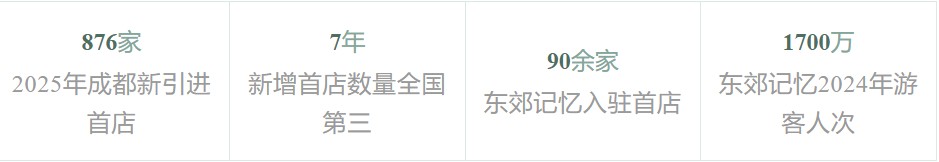
东郊记忆文创园区保留国营工厂的工业风貌,改造为集商业、文化、音乐于一体的首发载体,入驻首店超过90家,2024年吸引游客超1700万人次、整体营收超30亿元。成都还设立了全国首个“首发经济研究院”,并发布全国首个“首发经济指数”,把“首店经济”从招商行为延伸为可量化、可比较的制度工具。
制度层面的探索也在跟进。成都市锦江区建立从企业市场调研、首店选址、政策匹配到活动报批、运行监测的全生命周期服务机制,全国首个“首发经济发展促进中心”整合多部门力量提供一站式服务,使首店开业最快1—2天完成、开业流程较此前提速50%。这说明四川的场景营造,已经开始从“给资源、给空间”向“给流程、给机制”延伸。
但要看清边界
这50%的提速发生在“首店落地”环节,而非“单品孵化”环节——流程快了,货品能不能跟着本地化,是另一个问题。
夜间经济方面,四川有一半以上的消费发生在夜间。成都抚琴夜市从自发摆摊走向“社区+商户自治+第三方公司”的规范化管理,摊位136家,日均人流量突破1万人次,带动片区年度消费额增长约1亿元。宜宾李庄古镇完成业态提升和夜景改造后,2024年接待游客近500万人次、综合旅游收入突破4亿元。
这些场景的共同操作逻辑是清晰的:政府提供的是“使能条件”——保留工业风貌、建立共治规则、搭建制度工具——而不是直接经营场景。但也要看到,这些场景目前仍以“空间载体”为主要组织单元,场景的活跃度尚未系统性地转化为本土单品企业的成长。锦江区的全生命周期服务是一个积极信号,但它目前服务的对象仍然以“首店落地”为主,向“单品孵化”和“供应链本地化”的延伸,才刚刚开始。
第二:业态融合 把“单一产品”变成“复合消费链”
业态融合解决的是“客流来了、消费发生了”的问题,但它不自动解决“供应链和研发能力是否同步跟进”的问题。四川在银发经济、文旅消费上的跨业态实践,恰恰暴露了这一层张力:场景越热闹,越需要追问场景里面的“单品”和“产业链”在哪里。
银发经济 · 攀枝花
银发经济方面,攀枝花依托气候资源将“冬季康养”做成了系统性的消费场景。每年来攀枝花康养的人群超50万人次,康养产业增加值连续5年超百亿元,2024年达到177亿元,占全市GDP的12.7%。

这不是笼统的“养老产业”,而是围绕“冬季避寒康养”这一个可标准化、可复购的赛道,组织气候资源、乡村民宿、医疗配套和交通服务。
流动的场景链 · 熊猫专列
熊猫专列“安逸号”截至2025年11月累计开行57列、服务旅客1.7万余人次,60岁以上老年旅客占比达75%,将交通、演艺、旅游、消费串联为一条流动的场景链。
文旅消费方面,四川推动“锦绣天府·安逸四川”文旅品牌与“蜀里安逸”消费品牌联动;赛事经济、票根经济在“川超”期间催生近400个观赛“第二现场”。
德阳中江凯州新城以“音乐IP+产城文旅”轻量化模式,依托山谷地貌举办户外音乐节、国潮演出、潮玩市集;遂宁海龙凯歌景区让沼气文化“开口说话”,农耕博物馆、非遗手工坊与龙虾美食音乐季轮番登场,年接待游客113万人次,实现旅游综合性收入8500余万元。
这些实践的治理含义在于:四川不是把消费当作“某一个部门的事”,而是把商务、文旅、交通、农业、民政的资源和权限,围绕“一个场景”重新组织。康养场景需要气候资源、医疗配套、交通接驳、乡村治理同时到位;赛事场景需要体育、商务、城管、公安协同响应。场景的跨部门属性,倒逼了治理协同能力的实际提升。但客流来了、消费发生了,供应链和研发能力是否同步跟进,仍然是另一件事。
第三:赛道组织 从“广撒网”到“聚焦单品”
四川新消费的第三个探索,是开始出现从“培育企业”向“组织赛道”延伸的迹象。
四川具备发展新消费产业的独特优势:消费文化提供了市场空间,工作文化储备了人才,资源与产业条件为特定赛道和单品革命提供了可能,科创发展能够积极赋能消费场景。
—— 袁岳博士在四川走访时指出
这一判断与四川的实际操作形成了呼应。在科创与消费的连接上,影目科技的AI眼镜产品在2025年形成了一定的市场验证。

2026年上半年,公司销量已超过2025年全年水平,截至6月初累计出货近20万台,618期间全渠道交易额突破3000万元,同比增长200%。依托轻量化一体式设计、光波导显示及自研INMO AIOS系统,影目科技正在推动AI眼镜从前沿科技产品向大众消费终端转化,体现出成都科技创新成果产业化与消费场景拓展的协同效应。
这是一个可参照的起点,但尚不足以证明制度化的“科创—消费”转化通道已经形成。单个企业的突破更多依赖企业自身的市场判断和产品能力,四川科创资源与消费市场的对接机制仍有进一步完善空间,可持续推动科研机构与消费企业加强协同。
判断
这些探索说明,单品革命的逻辑在四川已经有了一些落地信号,但信号不等于系统能力。当前的组织方式仍以空间和活动为主,围绕“一个单品”匹配技术、供应链、检测、首用场景的赛道服务能力,还没有真正建立起来。“家底厚”是消费大省的存量优势,“单品培育仍有空间”是产业转化的能力缺口。
第四:政策工具 方向已经明确,转化才是难点
四川推进新消费,并非零散的部门行动,而是有明确的政策工具和赛道清单。
国家试点 · 三个方向
2025年9月,财政部、商务部印发《关于开展消费新业态新模式新场景试点工作的通知》(财建〔2025〕341号);同年11月确定全国50个试点城市,成都、绵阳、南充三市入选,共获中央财政支持资金10亿元。
试点聚焦健全首发经济服务体系、创新多元化服务消费场景、优质消费资源与知名IP跨界联名三个方向。
省级政策 · 赛道清单
《关于进一步促进服务业创新突破的实施意见》(川办发〔2026〕7号)围绕融合式餐饮、时尚智能穿戴、社区和居家空间功能化更新、体验式出行、演艺赛事、心理康养、圈层悦己(含谷子经济、萌宠经济)、养老服务、生育养育服务等九个生活性服务业领域作出部署。
对新设中国首店、中西部首店、西南首店给予最高100万元激励;同时明确到2030年生产性服务业增加值占服务业增加值比重达到45%左右,服务零售额占全口径消费比重达到45%左右。
这意味着四川清楚自己的短板在哪里——从40%左右到45%这五个百分点的爬坡,才是“厚”转化为“薄”的关键。
方向是清楚的,工具也已经配置。但袁岳博士在观察各地新消费实践时指出的结构性问题,对四川同样有参照意义:终端用力有余、供给端革命不足;重头部引进、轻本土培育;产业链“重终端、轻源头”;业态创新快于规则供给。
首店政策可以吸引品牌落地,但如果货品仍来自外地供应链,首发经济的产业效应就停留在消费端;场景可以聚集客流,但如果场景中的单品没有本地研发和制造支撑,流量就难以沉淀为产业增量。锦江区的全生命周期服务是一个制度上的进步,但它目前解决的主要是“首店怎么落得快”,而不是“单品怎么长得大”。
第五:深耕方向 四川还可以在哪些方面发力
四川新消费仍处于破题阶段,下一步的着力点,不仅是再增加多少场景或首店,更重要的是把已有的场景和流量,转化为本土单品企业和产业链能力。
把“首店经济”的势能向“单品孵化”延伸
在首店政策中嵌入单品验证、检测、供应链对接功能,让“首店落地”带动“货品落地”和“产能落地”。锦江区已经跑通了“首店服务”的流程,下一步可以在这个流程中增加“单品孵化”的模块——首店开业只是起点,首店背后的产品能不能在四川完成迭代、检测和供应链响应,才是产业增量的来源。
把生产性服务业的短板补到单品赛道上
推动“平台+产业带”融合,支持链主企业带动中小配套,让终端场景的繁荣沉淀为本地制造与研发增量。从40%左右到45%的爬坡,需要的是可操作的单品级供应链能力,而不仅仅是比重数字的提升。
把科创资源引到消费端
四川高校院所密集、军工科创实力雄厚,但推动科技成果与消费市场需求精准对接仍具有较大空间。影目科技的成长说明,成都的场景资源和消费市场对科创企业是有吸引力的,但单个企业的成功更多依赖企业自身的市场判断,制度化的“科研机构—消费企业”对接通道仍然缺位。
把新业态的规则供给补上来
在省内先行以规范表述确认新业态身份,建立登记目录动态更新机制;在商业街区、老旧厂区改造中探索三至六个月短租、按营业额分成的“轻装位”,降低新消费创业的试错成本。
四川新消费的探索,已经跑通了“政府打开资源、企业运营场景”的第一步。9000万人次客流、120个“蜀里安逸”场景、成都超4800家首店,说明场景营造作为一种治理操作,在四川是有基础、有章法的。
但“家底厚实、转化不足”的判断同样成立。生产性服务业占比40%、首店货品外地化、新业态规则滞后、科创与消费之间的传导不畅——这些短板说明,四川新消费尚处于破题阶段,而非成型阶段。
下一步的检验标准,或许可以更具体一些:不是“又培育了多少个场景”,而是“场景里面有没有长出有本地供应链支撑的全国性单品”;不是“首店开了多少家”,而是“首店背后的产品有没有在四川完成迭代、检测和供应链响应”。
从“场景活跃”到“产业扎根”,四川已经迈出了第一步,但第二步——从“流量”到“留量”、从“容器”到“内容”——才是真正的考验。