近日,多名“鲸鱼”平台投资者反映,他们在鲸鱼App存入资金后,却在10月28日开始出现无法提现的情况。有投资者称,使用该App已有10年,存入了上百万元。多名投资者表示,最开始他们都以为这是“类似于余额宝一样的理财平台”。
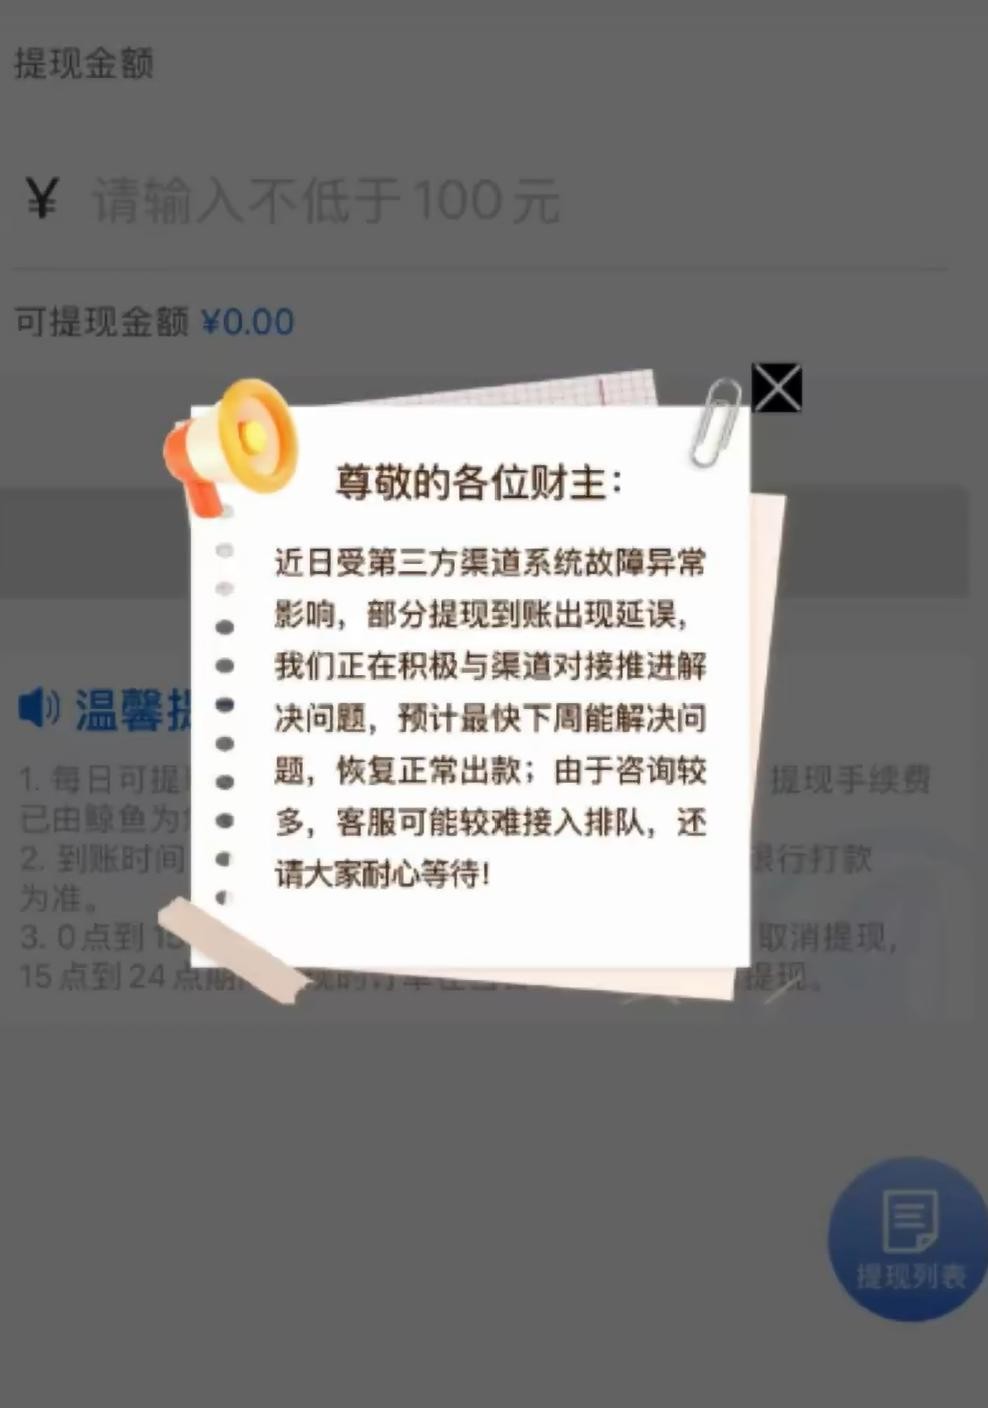
投资者提供的鲸鱼App公告截图(图片来源:红星新闻)
据红星新闻报道,厦门市地方金融管理局称,该App的运营主体厦门吉才神公司不在其监管的地方金融组织名单中。目前,鲸鱼平台已被厦门市海沧分局经侦大队以涉嫌非法吸收公众存款罪立案侦查。
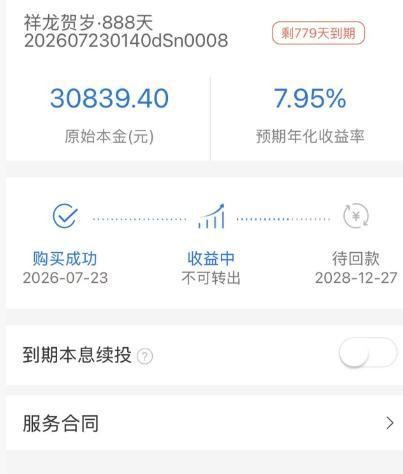
鲸鱼App产品截图(图片来源:红星新闻)
另据封面新闻报道,截至目前,该APP仍可充值、收益仍在更新,看上去一切正常。
从相关报道来看,鲸鱼平台运营主体厦门吉才神公司,既没有完成金融备案,也没有取得电信业务许可,甚至不在地方金融监管名单之内,本质上就是一家无牌机构。它打着网贷信息中介的旗号,复刻十年前P2P的老套路,用5%至7.95%的年化收益吸引普通投资者,先维持长期稳定兑付,一点点打消用户戒备,等到资金规模累积到上亿元,就突然关停提现通道,最终人去楼空,等待投资者的只剩下一纸立案通知。
支付领域专家分析,此种模式类似P2P(互联网金融点对点借贷平台),平台进行资金撮合,资金是由出借人流向借款人,但该模式早已被禁止。而这一模式从2018年行业风险集中暴露后,就已经启动专项整治,全面清退,增量业务更是不允许再碰。为何8年过去了,还有这样的平台在市面上大摇大摆地圈钱?
答案藏在监管空白与信息壁垒之中。当地金融管理局称该公司不在监管范围,也就是说,掌握了投资者这么多资金的金融平台,实际上根本没人管。地方金融监管只覆盖持牌地方金融组织,难以对线上海量业务做到全天候实时监测,不少无牌互联网公司游离在监管名单之外,形成了灰色地带。
该平台拿银行存管当信用背书,官网宣称2019年就上线了资金存管系统,结果银行方面回应称合作早已终止。冒用上市公司高管名义发布公告,抬高自身可信度,实际上却是狐假虎威。平台资金经过多家支付机构、融资租赁公司层层分流,线上隐蔽运营、线下临时办公,等到投资者集中报案,巨额资金早已被转移隐匿,追赃挽损难度陡增,这都是很多这类打“擦边球”的平台惯用的套路。
此外,这款App长期在应用商店正常上架,没有被及时风控拦截;虚假宣传多年无人制止,昔日还因冒用陆金所品牌卷入商标纠纷,前科累累却依旧顺利运营,直到现在还能正常充值,足以说明预警机制简直是漏洞百出。事后立案固然能打击犯罪,但面对数以万计的受害群众,还是令人不禁想问:为何事前未能防范风险?
每次出现这种“爆雷”事件,总有人说是投资者太贪图高额利息,缺乏防范意识。但是被包装得如此正规,运营时间这么长,在禁令之下依然正常运行的平台,有多少投资者能敏锐地发现它是被禁的P2P?防范这类风险,本就不能只靠投资者擦亮眼睛。一方面,要打破属地监管局限,建立跨区域线上金融风险联动监测机制,对无资质却面向全国揽储的App实行常态化排查,做到早识别、早预警、早下架;另一方面,对打着理财旗号吸收公众资金的平台,金融、通信、市场的监管信息要打通。备案没完成就不能开放交易功能,银行存管终止就要及时向社会披露,紧盯多渠道分流资金的异常账户,斩断无牌平台搭建资金池的路径,杜绝存管造假、资金挪用。清退不能只是一阵风,对“换马甲”的P2P变种,要有明确的识别标准和快速处置机制,不能等爆雷了才说“不在监管名单里”。
当然,投资者金融认知短板也亟待补齐。须知,高收益必然伴随高风险,从来不存在又高又稳的理财产品。凡是声称不受金融监管、承诺稳定高息的网络理财产品,大多暗藏陷阱。监管部门应当常态化开展金融反诈科普,提醒民众擦亮双眼,不要被长期兑付记录、上市公司名头迷惑,远离一切无金融牌照的网络集资项目。
当务之急是立即封堵App充值通道,防止不知情用户继续存钱;同时畅通各地受害者报案登记渠道,明确材料清单和受理窗口;经侦部门应追查资金流向,盯住关联方和转移资产线索,尽力追赃挽损。更关键的是,监管要回答,被禁8年的P2P模式为何长期公开运营这一问题,补上准入与日常监测的漏洞,别让下一个“鲸鱼”再出现。