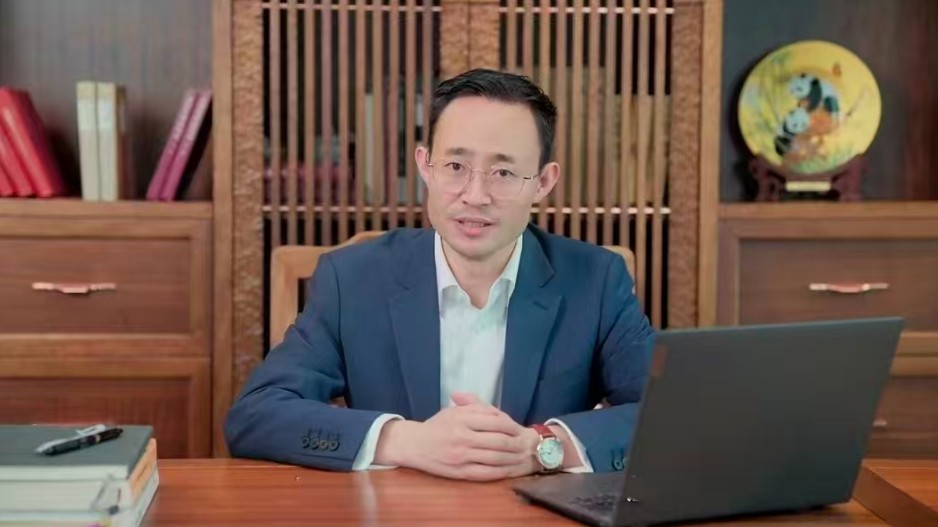
花样翻新的金融骗局不断包装伪装,迷惑性持续增强,如何看穿金融欺诈的底层套路、从法治层面防范涉众金融犯罪,成为社会关切。近日,人民法治网对金融法治领域研究学者罗攀进行了专访,让我们一起聆听他对金融诈骗治理的专业分析。
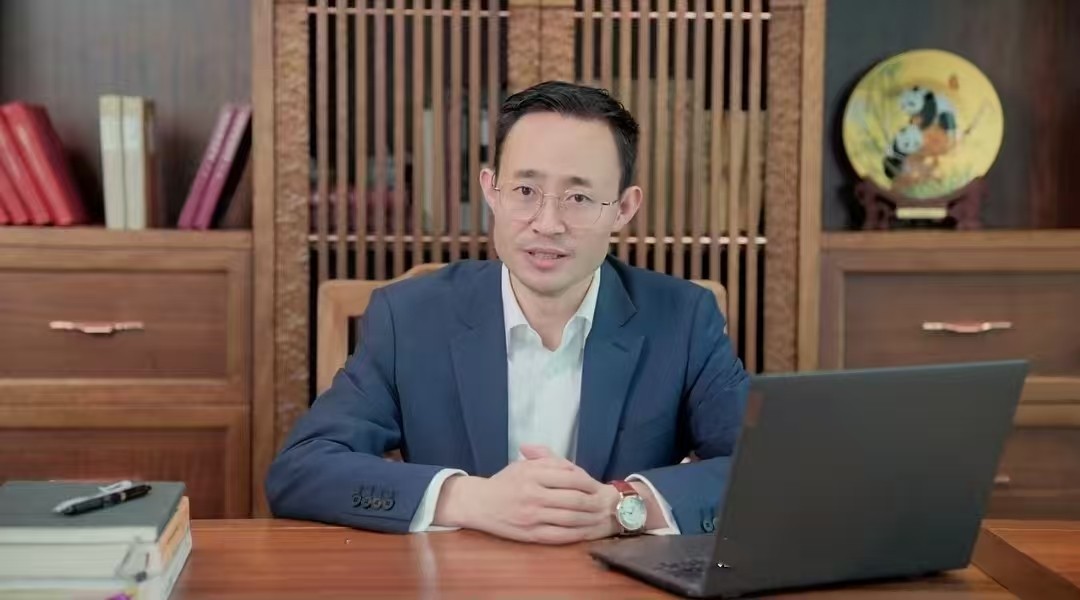
图为金融法治领域研究学者罗攀
人民法治网:您好,罗攀老师。从业已有十余年,您为什么持续聚焦在金融骗局和金融犯罪这个方向?
罗攀:追溯研究缘起,要从2020年前后说起。2009年起,我长期在高校从事金融教学,打下扎实的金融学研究基础。2015至2016年,随着金融创新、金融科技快速发展,P2P风险集中暴露,校园贷、套路贷等问题接连出现。2020年前后,跨境电信网络诈骗案件频发,我注意到新型诈骗与传统模式存在明显差异,便决心探寻金融诈骗演化加剧的内在逻辑。历时两年,首部专著《揭秘金融欺诈》于2022年8月由中国金融出版社出版,书中提出诈骗“金融化”特征,开启系统性研究。2023年6月起,我继续深耕并陆续推出新作。总结起来,持续深耕该领域主要有三点原因:一是十余年金融教学积淀形成专业基础;二是校园贷、跨境金融诈骗等社会痛点亟待破解,现实意义突出;三是“金融诈骗”原有定义存在局限,仍有较大理论研究空间。专业积淀、现实需求与学术价值,推动我持续研究金融欺诈与涉众型金融犯罪治理。
人民法治网:在您十余年的研究与从业经历中,哪一类案件对您触动最深?
罗攀:真正触动我深入研究相关问题的契机,源于我一名学生牵涉帮助信息网络犯罪活动罪,也就是大家常说的“帮信罪”。该罪名经刑法修正案增设后,案件数量快速攀升,现已超越交通肇事罪,成为我国刑事案件中发案量非常高的罪名。之后,我依托中国裁判文书网对大量案件开展分析,发现了一个值得警惕的现象:涉案人员中出现大量特殊群体,大学生、老年人、中年妇女占比突出。通过拆解多份裁判文书可以看清帮信罪的核心逻辑,即上游犯罪团伙诱骗涉案人员,向其出借、出租银行卡、手机号等,再利用这些账户完成洗钱、电信网络诈骗等犯罪活动,出借账户的当事人因此触犯“帮信罪”。
最令我深思的是,很多普通人根本没有意识到,出租、出借银行卡或手机号,会沦为犯罪分子的工具。不少人事先并不知晓行为背后潜藏的刑事风险。
人民法治网:您兼具金融实务与法学研究双重背景,从实务和法学理论两个视角看金融违法犯罪,二者最主要的分歧点在哪?
罗攀:我认为,分歧核心集中在金融创新的边界认定。监管层面坚持规则先行,但法律制度天然滞后于市场创新,企业经营者在业务探索中,很难精准把握合规红线,行为存在渐变风险,可从一般违法逐步演变为刑事犯罪。以P2P为例,该模式起源时本是纯粹信息中介,无需纳入金融监管。后期不少平台引入担保机制,甚至直接充当资金中介,吸收存款、发放贷款,异化为类银行业务,在制度供给不足的背景下,部分平台最终沦为非法吸收公众存款、集资诈骗的载体。创新边界一旦失守,等到启动刑事追责时,损害后果往往已经形成。如何划定金融创新的合理边界,推动监管、市场形成治理合力,是理论界、实务界需要持续破解的课题。
人民法治网:您的书籍中提到了金融诈骗存在三重危害,其中就包括信任损耗。您认为,这类无形损失对普通民众和整个金融行业会带来哪些具体影响?
罗攀:信任损耗是金融诈骗极易被忽视的危害。一方面,反诈压力传导至金融机构,银行加大开户审核力度,增加资料核验、信息问询环节。出于风控需要采取的普遍性严管措施,会给绝大多数正常办理业务的群众带来不便,由此催生银行与客户之间的矛盾,这就是信任受损的直观体现。另一方面,部分诈骗分子假冒公安、社保等公职人员身份行骗,透支公众对公权力的信赖,抬高全社会的信任成本,而重建信任往往需要投入巨大治理资源。可以说,金融诈骗的危害早已不止于被害人的财产损失,它侵蚀人与人、公众与公共部门之间的信任根基,冲击金融市场稳定。正因如此,金融诈骗不再仅仅是单纯的刑事犯罪问题,更是一项复杂的社会治理课题,需要纳入系统化治理框架统筹应对。
人民法治网:还有一个值得关注的社会现象,部分高学历人群已经掌握一定的金融知识,却依然频繁落入金融骗局,您如何看待这一现象?
罗攀:是否受骗,并不单纯取决于金融知识储备。其一,诈骗手段持续迭代,AI语音、视频仿冒等新型技术不断出现,利用人们对亲友的天然信任降低防备,识别难度大幅提升。其二,诈骗团伙具备极强针对性,依托话术剧本研究不同人群心理痛点,精准布设陷阱。其三,部分受害人存在侥幸与贪利心理,即便察觉项目存在风险,仍自认为能在爆雷前抽身,少数受害者甚至从被害人转变为帮凶,在传销类诈骗案件中尤为突出。拥有金融知识可以降低受骗概率,但无法做到绝对免疫。我们正联合院校开展社区反诈科普,面向普通群众普及金融反诈知识,后续也将针对高学历群体的受骗特点,开展针对性的风险提示工作。
人民法治网:您可以帮我们拆解下金融诈骗的套路吗?比如,原始股、假信托、虚拟货币这类骗局,背后是否存在共通套路?
罗攀:这类骗局的共性,恰恰是我在著作中提出重新界定金融诈骗的核心原因。当前学界与大众对金融诈骗的理解存在局限,我主张从行为本质出发,将利用金融理念、工具和手段实施的诈骗,统称为金融诈骗。如今诈骗呈现明显金融化特征,早已跳出传统骗钱的简单模式。以求职诈骗为例,不法分子不再只骗取少量保证金,而是联动借贷机构、注册空壳公司,套取信贷资金、申领补贴,受害范围与涉案金额显著放大。这类骗局常伪装成正常经营活动,迷惑性极强,单纯依靠后端刑事打击存在滞后性。金融诈骗治理需要双向发力,一方面依靠监管关口前移,另一方面面向公众普及金融法治与反诈知识,提升群众早期识别能力。
人民法治网:您的新作《金融犯罪的底层逻辑》《金融骗局启示录》,可以作为《揭秘金融欺诈》的补充吗?这三本书的创作思路经历了怎样的转变?
罗攀:《揭秘金融欺诈》采用样本研究思路,从数千份裁判文书中筛选12起典型案件,围绕虚拟资产、原始股、假信托等12类金融风险场景,拆解诈骗手法,还原欺诈过程。但样本研究存在局限,难以覆盖不断翻新的骗局。2023年起,我历时三年完成《金融与法:金融犯罪的底层逻辑》《金融与法:金融骗局启示录》。我厘清核心认知:金融骗局是公众视角下的受害事实,金融犯罪则是司法机关依据刑法作出的认定结果,二者是同一事件的两个维度。《金融犯罪的底层逻辑》阐释底层原理,《金融骗局启示录》将各类骗局归纳为六大类型,提出金融骗局本质是诈骗分子对金融工具的异化。三本著作形成从样本案例、底层原理到类型化归纳的完整闭环,建议读者可按原理、启示录、案例集的顺序阅读,更好掌握金融反诈知识。
人民法治网:罗老师,您提到“罪名等同论”和“行为本质论”,这两种理解分歧,在司法实践、监管预警中存在哪些现实困境?能否举例说明?
罗攀:“罪名等同论”是学界不少人认同的观点,观点将金融诈骗直接等同于刑法规定的金融诈骗罪,必须等到符合犯罪构成、进入刑事环节才开展治理;而“行为本质论”这一理论,主张从行为本身识别金融诈骗。正常金融工具一旦被诈骗团伙异化,就会演变为骗局乃至犯罪,识别关口应当前移。以虚拟货币骗局为例,货币发行权由国家掌握,个人私自发行所谓数字货币本身就违背底层规则,骗子正是利用大众对货币概念的认知盲区实施欺诈。如果固守“罪名等同论”,治理只能后置,等到案件进入刑事程序,财产损失已经发生。校园贷就是典型的例子,助学贷款属于政策性帮扶,而面向无收入大学生的商业校园贷,违背信贷基本逻辑,风险先天存在。用“行为本质论”视角,监管可以更早识别这类异化的金融行为,及时划定创新边界、前置干预,防止风险持续发酵,这正是两种理论在实务治理上最大的分野。
人民法治网:按照“行为本质论”,金融诈骗覆盖形态广泛,但刑法罪名无法穷尽所有新型骗局,这是否会造成法律适用上的错位?
罗攀:金融诈骗与刑法上的金融犯罪属于包含关系。金融犯罪是经过司法认定、满足刑法构成要件的结果。而大众视角下的金融诈骗范围更广,其中一部分仅属于民事欺诈、行政违法,未必达到刑事犯罪标准。我国现有法律已经形成分层处置体系,民事可主张撤销,行政层面可对违法经营予以处罚,情节严重的才纳入刑事打击。“行为本质论”并不是要新设罪名,核心价值在于识别关口前移。行政机关可依托行为本质甄别伪装成金融创新的骗局,提前介入,填补行政监管与刑事司法之间的治理真空。对普通民众而言,这套判断思路更实用,不用等到案件进入司法程序,就能从底层逻辑识别风险,在事前避开各类金融骗局。
人民法治网:在非法吸收公众存款、集资诈骗案件中,经常会出现行政调查与刑事认定脱节的情况。您认为,在金融领域,行刑衔接最突出的痛点是什么?
罗攀:核心痛点集中在监管介入时机与识别难题。当前不少金融违法犯罪已经包装成商业化经营模式,迷惑性极强。行政监管部门大多依靠群众举报、投诉或数据异常线索开展核查,很难主动、提前识别隐藏在经营活动中的违法苗头。为避免不当干预正常市场经营,监管部门也难以过早介入。而刑事司法介入往往滞后,通常要等到危害后果已经发生、涉嫌构成犯罪时才启动,由此在行政监管和刑事追责之间形成治理缺口。刑事打击虽能铲除犯罪团伙,但群众财产损失已经造成。大数据、人工智能为破解这一困境提供新路径,依托技术监测资金异动等风险信号,能够助力行政机关提前识别隐患、及时干预,把风险遏制在萌芽阶段,这也是完善金融领域行刑衔接的重要方向。
人民法治网:当前,大数据、AI可辅助行政部门甄别违法线索,但金融犯罪形态持续迭代,诈骗分子也同样会利用AI实施犯罪。这类新型金融骗局,与传统骗局相比,在欺骗逻辑上有哪些变化呢?
罗攀:技术本身是中性的,AI只是犯罪工具,并未改变金融骗局的底层逻辑,骗局的核心底色仍是金融。比如“征信修复”骗局,正是利用公众对征信体系不熟悉实施欺诈。南京假银行案中,受害者因不了解票据贴现规则,将票据交付不法分子后资金被快速转走,造成巨额损失。AI换脸、语音克隆等新技术,只是提升了伪装能力、增加识别难度。防范的关键,不在于单纯识别技术伪装,而在于夯实大众的金融基础认知。只要群众理解基础金融工具与业务规则,就能看穿各类包装。这也是我在著作中一直强调的,守住金融反诈的根本,是提升公众对金融原理的认知水平。
人民法治网:您认为,我国金融领域刑法与监管规则未来的调整方向是什么?
罗攀:现行民刑法律框架整体完备,更值得关注的是2025年11月1日起施行的《中华人民共和国法治宣传教育法》。治理金融诈骗,不能只依靠司法机关后端打击,要坚持重拳惩治犯罪与全民宣传教育两手并举。当前国家反诈体系持续完善,国家反诈中心、反诈专项机制、基层网格员宣传等多渠道发力,金融诈骗治理已经纳入社会治理范畴。目前的短板在于金融法治宣传的内容设计。单纯宣讲法条,反诈实效有限。应当把金融诈骗机理拆解,推动反诈宣传走进社区。我们正与相关机构合作等机构合作,把系统的反诈知识、识别方法送到居民手中,提升群众实操层面的防骗能力。我的研究将继续立足大众视角,服务普通群众,助力构筑全民反诈的坚固防线。
人民法治网:在反诈宣传中,青少年与老年人均为重点人群,两类群体的反诈教育侧重点有何不同?
罗攀:二者的宣教思路差异明显。
针对青少年,受学业约束,我们重点梳理其高频骗局,建立求助机制。青少年心智尚未成熟,辨别风险的能力较弱,在上网用机、追星等行为中,很容易被骗子盯上。一些不法分子借着追星的由头,诱导孩子花钱打赏;还有人在上下学沿线,用小零食、小玩具引诱学生扫码,趁机窃取电话手表里的信息,转而对家长实施诈骗。我们通过拆解这类高发骗局,面向青少年开展反诈提醒,引导他们守住防线、远离陷阱。
针对老年人,则以社区宣传为主。不少老人因情感缺失,容易被骗子的温情话术俘获,受骗后还害怕告知子女。我们依托社区网格员,用真实案例讲故事,和诈骗分子“抢信任”,把反诈知识送到老人身边。部分老年人还主动变身反诈宣传员,实现更好的传播效果。
人民法治网:您认为金融法治领域,接下来最值得持续跟踪研究的方向是什么?
罗攀:金融法治议题广博,我的研究聚焦金融诈骗,将其归入金融风险治理范畴。守住不发生系统性金融风险底线,需要多方主体协同守护金融环境。我一方面从公众视角出发,研究提升群众反诈能力;另一方面也为金融机构提供研究支撑,助力其强化风险防控,化解机构与客户之间的矛盾。未来值得持续跟踪的核心方向,就是推动金融风险防控更加精准、深入,这也是法治媒体可以重点关注的选题。
人民法治网:对于我国金融诈骗治理,您最大的期待是什么?可以从理念、技术等角度谈谈。
罗攀:法律层面,要摆脱“罪名中心”思路,避免刑事罪名的过度适用,转向以行为识别为核心,打通民行刑衔接,争取在早期识别、阻断欺诈行为,不要等到损害发生后才依靠刑法兜底。监管层面,持续推进功能监管与穿透式监管,更早识别伪装成经营活动的金融骗局。技术层面,需要平衡数据利用与个人隐私保护,遏制信息泄露源头。而我最大的期待,是依托法治宣传教育相关法律落地,持续提升全民金融法治与反诈意识。骗局手法会不断迭代,唯有强化公众识骗能力,才能筑牢全民反诈防火墙。金融诈骗早已不只是财产受损问题,而是复杂的社会治理难题,尤其要重视大学生群体的教育,避免其沦为受害者甚至犯罪帮凶。
人民法治网:最后,您可以给普通大众几条辨别金融骗局的实操建议吗?
罗攀:这里有几条简单实用的方法。接到陌生来电称家人出事,直接挂断后主动回拨,诈骗电话通常无法回拨接通。遇到投资项目务必核验资质,可在国家金融监督管理总局官网查询金融许可证。做投资决策前,一定要问自己三句话:资金投向何处、项目盈利逻辑是什么、亏损由谁承担。凡是收益反常、逻辑说不清楚的项目,都要提高警惕。可以说,每个人都是家庭财产安全的第一责任人。(完)
受访者简介:
罗攀,金融法治领域研究学者,经济法学博士研究生,主攻金融监管与经济犯罪治理方向。长期聚焦金融欺诈、涉众型金融犯罪治理研究,著有《揭秘金融欺诈》《金融与法:金融犯罪的底层逻辑》《金融与法:金融骗局启示录》,三本书均由中国金融出版社出版,形成金融欺诈识别、金融犯罪法理、典型案例解析的完整研究体系。