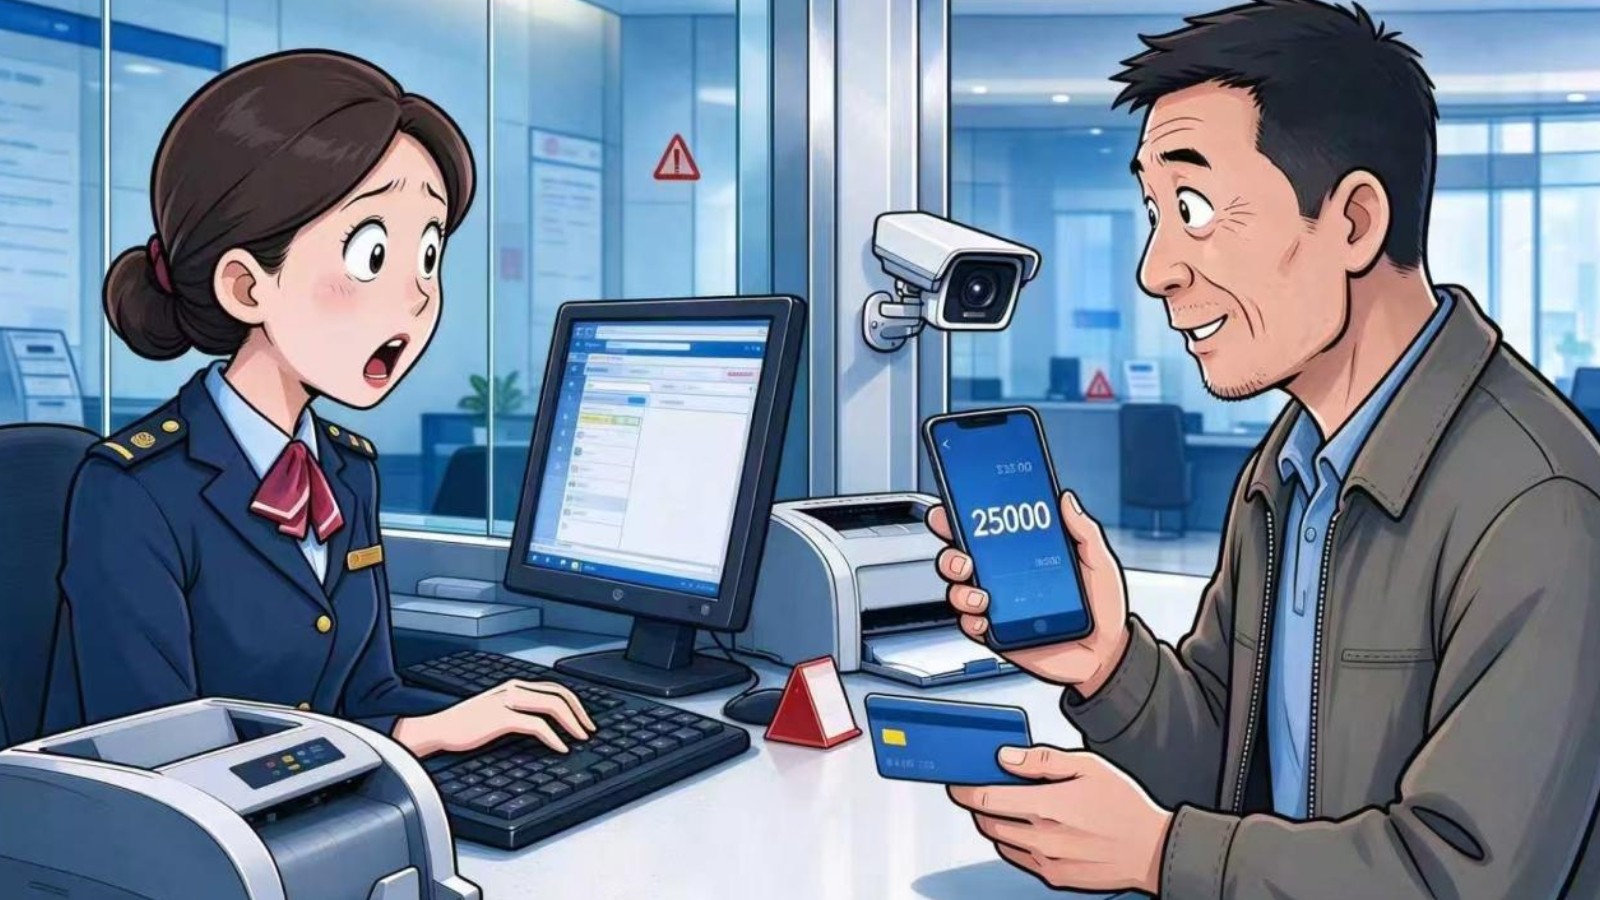
只存了2500元,账户入账金额却变成25000元,突如其来的差额钱款,是否可以据为己有?面对多出的“横财”,储户以柜台“离柜概不负责”告示为由拒绝返还。近日,湖北省松滋市人民法院调解该起不当得利纠纷案,储户最终退还了全部多余钱款。
图片由AI生成
飞来“横财”要如数归还
储户严某向银行柜员交付现金2500元办理存款。但银行的柜员在录入金额时输错了数字,账户入账金额变成了25000元。严某离开网点后,发现账户多出钱款,但他没有主动告知银行,反而将账户里的钱款转给妻子。
银行当晚对账发现账目差额,调取监控锁定该笔业务,随即联系严某,要求返还多存入的22500元。严某以柜台张贴“现金当面点清,离柜概不负责”为由,主张多出钱款归自己,拒不退还。协商无果,银行向法院提起诉讼。
法院审理认为,严某仅交付2500元现金,额外取得的22500元缺乏法律依据,造成银行经济损失,该行为构成不当得利。同时,“离柜概不负责”属于银行单方格式声明,不能作为拒还钱款的合法理由。经法官释法说理,双方达成调解协议,严某返还钱款。
依据《中华人民共和国民法典》第九百八十五条规定,得利人没有法律根据取得不当利益的,受损失的人可以请求得利人返还取得的利益。简单来说,没有合法理由拿到本不属于自己的钱或财物,受损一方有权要求返还。在消费、租车、退费纠纷中,若一方无故占有款项、缺乏合同或法律依据,受损方可以援引本条主张返还。
转账错付也属于不当得利
银行错存是不当得利纠纷的常见场景,除此以外,移动支付普及后,转账输错账号、金额,钱款误转入他人账户的案件持续多发。
2025年2月,湖北省枣阳市人民法院审理该不当得利案件。当事人支付货款时多输一个 “0”,本应转 34100 元,实际转出341000 元。收款方得知转错后,不仅拒不退款,还将当事人微信拉黑。法院认定其行为构成不当得利,判决返还多转款项并支付资金占用利息。
另有一起案件,当事人不慎将100万元误转入陌生账户,收款人在知晓转账错误后,仍持续占用资金。依据《中华人民共和国民法典》第九百八十七条规定:“得利人知道或者应当知道取得的利益没有法律根据的,受损失的人可以请求得利人返还其取得的利益并依法赔偿损失。” 法院据此支持当事人返还钱款、支付利息的诉求。
善意得利与恶意得利,法律后果也有区别。《中华人民共和国民法典》按照得利人的主观状态区分责任轻重。若得利人不知道且不应当知道取得的利益没有法律根据,取得的利益已经灭失的,无需承担返还义务。倘若明知钱款不属于自己,在收到通知后仍转移、藏匿款项或者拒不返还,则构成恶意得利。权利人除可要求返还本金外,还能主张利息及相应损失赔偿。
本案严某在明知银行操作失误、钱款不属于自己的情况下,主动转账处置资金,就属于典型的恶意得利。
天上不会掉馅饼,无论是银行错存、转账手滑,还是其他意外收到不属于自己的钱款,都不能自行占有。捡到或者误得他人财物,应当及时联系权利人返还。心存侥幸拒不退还,不仅要承担返还、赔偿的民事责任,金额较大、拒不交还的,还可能从民事纠纷转为刑事犯罪,付出更重的代价。
(本稿综合自人民法院报、湖北日报等媒体报道)