9月23日,由中国行为法学会税务法治研究部主办的“税务法治研究专题研讨会”在中央财经大学学术会堂召开。本次会议以“房产税与城镇土地使用税征税范围的认定”为核心议题,汇聚了来自知名高校、国家税务机关、顶级律所及税务师事务所的众多专家学者与实务界精英。会议聚焦税收法治实施全链条,围绕房产税与城镇土地使用税在立法、征管、司法及实务操作中的重点难点展开深度研讨,为“十五五”时期税收法治建设开局布局提供理论支撑与实践参考。
一、会议开幕与致辞
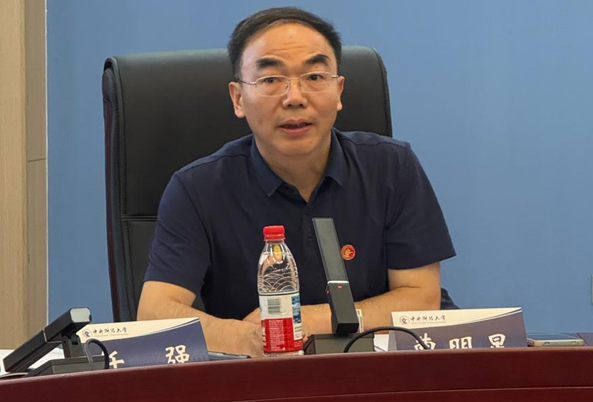
△中国行为法学会税务法治研究部主任、中央财经大学国家财经战略研究院党委书记曹明星主持
本次研讨会由中国行为法学会税务法治研究部主任、中央财经大学国家财经战略研究院党委书记曹明星担任主持人。他在主持中指出,房产税与城镇土地使用税的征税范围认定,既是税收立法中的技术难题,也是税收征管中的实践痛点,更是关系纳税人权益保护和社会公平正义的重要命题。在曹明星书记的主持下,会议各项议程有序推进,与会专家围绕主题展开了深入而热烈的研讨。
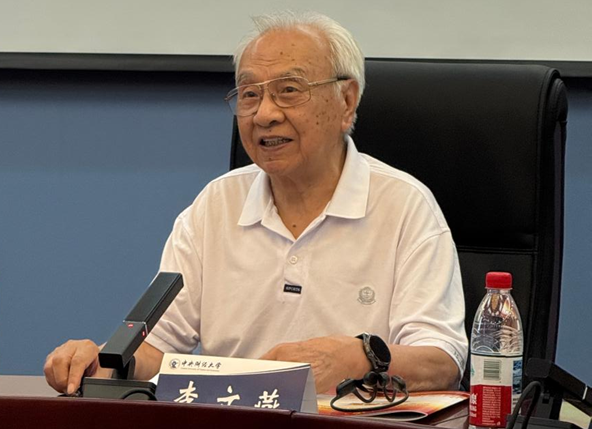
△中国行为法学会总监事、中国人民公安大学原副校长李文燕致辞
中国行为法学会总监事、中国人民公安大学原副校长李文燕在致辞中表示,本次研讨会由中国行为法学会与中央财经大学国家战略研究院联合主办,聚焦房产税、城镇土地使用税征税范围认定,是运用法治思维破解财产税现实难题的学术实践。他谈到,财产税关乎地方财政可持续性与市场主体财产权益,上世纪八十年代确立的房土两税制度,伴随城镇化发展,出现征税边界模糊、认定标准不统一等问题。从行为法学视角,征税范围认定并非单纯法条解读,而是涵盖税务执法、纳税遵从、司法裁判的系统性治理工作,边界不清会加剧基层执法裁量风险,抬高企业合规成本,扰乱市场预期。他提出四项研讨原则:坚持税收法定,守住法定课税边界;坚持公平税负,统筹城乡发展现实国情;坚持实质课税与形式标准有机统一,既要尊重行政区划、不动产登记等形式要件,也要兼顾土地实际开发利用状态,避免机械执法或者完全脱离法定规范的随意认定;坚持法治思维,健全涉税争议化解机制,完善行政解释、案例指导,畅通复议、诉讼渠道,以司法裁判厘清制度边界。期待会议凝聚跨学科共识,形成研究成果,为财税立法、行政执法提供理论参考。
二、主旨演讲
本次研讨围绕以河北省黄骅市旧城镇后仙村和滕庄子镇南王曼村的两个工业园区为代表的房产税争议案例展开。企业的地块虽纳入《沧州渤海新区黄骅市国土空间总体规划(2021-2035)》规划中心城区,但坐落于行政村辖区,不在镇人民政府驻地,统计口径归属于乡村,地块与黄骅主城区并未连片建成。企业虽通过出让取得国有建设用地,持有不动产权证、规划许可手续,但该区域未被省级政府批准为工矿区的正式文件。税务机关以地块处于规划中心城区、企业缴纳城市基础设施配套费为事实依据,援引政府常务会议纪要、《城乡规划法》,认定涉案地块属于房产税征税范围,要求补缴房产税;企业主张,规划层面的“中心城区”不等同于税法意义上的“市区”,政府常务会议纪要属于内部工作文件,不能创设纳税义务,征税范围认定必须依据税收法律法规以及省级政府正式划定文件。
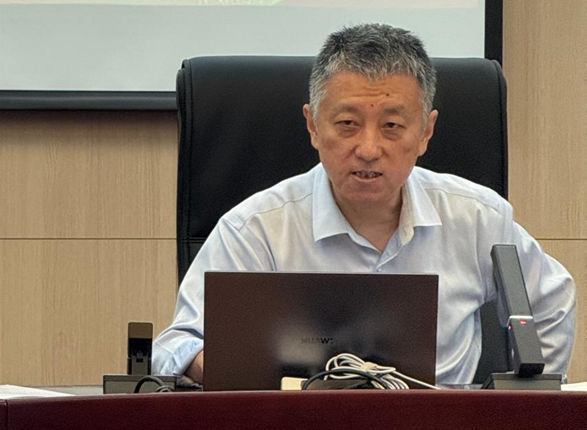
△天元嘉瑞(北京)税务师事务所高级税务经理单辉发表主旨演讲
天元嘉瑞(北京)税务师事务所单辉介绍了国家、各省级以及河北省房土两税法规体系,结合司法判例对比不同地方实践。国家层面,两税暂行条例确立城市、县城、建制镇、工矿区四类征税地域;配套财税文件明确工矿区开征必须经省级政府批准;国税发[1999]44号将建制镇征税范围方案制定权授予省级政府批准并报总局备案。国家层面没有普遍性强制条款,要求房产税与城镇土地使用税征税范围必须完全一致。
地方征收房产税的实践分为三类模式:第一种直接按照行政区划确定征税范围,如辽宁海城市行政判决明确,有生效省级文件前提下,建制镇所辖行政村内非农经营用地可以纳入征税范围;第二种依托经法定审批的国土空间规划划定征税边界,例如四川乡城县,征税调整文件与规划批复时间相互衔接,明确征税四至、生效时间;第三种省级向下授权,交由市县出台配套文件细化建成区、村居征税边界。同时也存在部分省份省级文件表述笼统,缺少向下授权条款,市县公开细化文件缺失的情况。《河北省房产税实施办法》仅复述上位条例,没有细化征税边界,也缺少明确向下授权市县划定范围的条款。旧城工业园、韩国产业园不能仅凭“园区”名称直接推定为工矿区,必须有省级批准文件。
△中国法学会财税法学研究会会长、北京大学法学院教授刘剑文发表主旨演讲
中国法学会财税法学研究会会长、北京大学法学院教授刘剑文认为征收应立足于税收法定原则。现行房土两税虽为国务院暂行条例,依然严格适用税收法定,征税地域、纳税人等课税要素必须具备明确法律依据,应当具备可预见性,不能让纳税人无法预判自身纳税义务。
要重点区分不同规范的功能边界:国土空间规划属于城乡建设管控工具,本身不能创设纳税义务,仅能够作为事实证据材料。不能直接以面向未来的规划,倒推争议发生时期地块属于税法规定的市区,处理现实争议必须立足现行有效税法规范;他援引两税暂行条例及配套文件,强调征税地域认定要以税收规范为直接依据,国土空间规划仅可作为事实参考,不能创设纳税义务,工矿区等征税范围需经省级政府批准,基层不得随意扩大征税边界,税务机关如依据规划认定应税,应当阐明对应的规范逻辑。
△中央财经大学财政税务学院副院长、教授任强发表主旨演讲
中央财经大学财政税务学院副院长、教授任强从制度历史起源、现实征管矛盾、未来房地产税改革三维展开分析。上世纪八九十年代房土两税立法时,土地以划拨为主,市场化出让制度尚未建立。城镇土地使用税设置多档差别税额,核心功能是用行政分区粗略调节土地级差收益;房产税则抑制企业无成本占有房产。随着土地招拍挂制度全面落地,土地的区位级差价值已经体现在土地出让成交价款中,两税出现税基交叉,房产税按照历史原值计税还会带来新旧房产之间税负不公平问题。
集体土地征收转为国有建设用地之后,地块权属发生变化,但不直接自动归入税法征税范围。各地实践口径差异较大,“镇人民政府所在地”不等于建制镇全部行政辖区,河北省的房产税问题应核查本省对应的正式法规。
对于未来的房地产税改革,他建议减少对城市、县城、建制镇这类行政地域划分的依赖,更多依托房地产评估价值、不动产实际用途作为计税基础,借助自然资源、不动产登记大数据确定税基;同时理顺地方税收入归属、税率制定逻辑和地方政府公共支出责任的匹配关系。
△中央财经大学科技城市与区域发展研究院院长、副研究员李姗姗发表主旨演讲
中央财经大学科技城市与区域发展研究院院长、副研究员李姗姗从空间、行政区划专业角度,厘清容易混淆的多组概念。针对同一宗土地,必须拆分行政隶属、统计城乡分类、规划管控、实际建设状态四个相互独立维度,不能用其中一个维度的结论直接替代税法征税地域的法律判断。
要厘清几组关键概念:一是镇域与镇区,前者是指人民政府管辖的完整行政区范围,后者是指镇人民政府驻地的实际建成区和规划建设区,不是同一概念。二是税法和行政区划中关于空间边界的区别,县级市是行政建制,不等于全市域都是税法意义的城市市区;产业园、开发区属于产业功能区,不等于税法规定的工矿区。三是区分不同视角下地域概念的内涵,行政地域看法定管辖边界,形态地域看现实连片建成情况,功能地域看土地实际承担的生产生活功能,三者在实体空间中不是完全重合的。四是统计口径的城区、镇区,核心看实际建设是否连片连接,会随着城市发展动态变化,与行政区划边界并不完全重合。
对于黄骅市的房产税征收问题,她建议制作地块事实对照表,逐项列明行政归属、统计城乡代码、规划管控内容、现实建设与基础设施情况,把事实查清之后,再交由税法规则进行法律评价,避免预先选定概念再套入全部事实。
△清华大学建筑学院教授刘健发表主旨演讲
清华大学建筑学院教授刘健从城乡规划编制、审批、修订专业视角展开解读。规划语境下的“规划中心城区”属于面向未来管控的战略性范围,范围内部可以同时包含现状建成区、村庄、农业、生态空间,不等同于现状建成区,更不等于税法的“市区”。规划许可、国有建设用地审批,仅能够证明项目建设行为的合法性,不能直接等同于房产税的应税地域。判断历史纳税义务,应当调取纳税义务发生时点已经生效的历史规划文本,不能用新版国土空间规划回溯既往事实。
行政区划边界相对稳定,但城市聚落、建成区边界会持续动态扩张;统计城乡划分重视基础设施、公共服务设施的实际连通,该事实可以作为参考,但仍需要税法规范完成逻辑衔接。工矿区是税法上的特殊概念,除了产业集中之外,还必须满足法定审批程序条件。
她建议对地块有关年度对应的历史规划、土地征收出让时间、地块现实建设及基础设施连通状态,厘清规划概念与税法概念之间的鸿沟,再交由财税法律专家判断是否落入法定征税范围。
△国家税务总局教育中心原副主任、一级巡视员李本贵发表主旨演讲
国家税务总局教育中心原副主任、一级巡视员李本贵结合税收实务征管经验发表个人研讨意见。两税的纳税人、计税依据、纳税义务发生时间、免税情形均存在明确法规。随着多部门数据共享,不动产登记、土地交易信息进入税务风险比对,很多历史遗留土地涉税问题被识别出来。黄骅市属于国务院批准设立的县级市,城市的征税范围为市区和郊区。按照河北省的相关规定,设区的市市区、县级市市区、县城、建制镇的范围,依照行政区划确定。河北黄骅经济开发区、渤海新区(沧州),都是河北省政府批准成立的开发区,但旧城工业园、黄骅市韩国产业园是否在省政府批准的上述两个园区内,还需要相关文件依据。
实务中应注意如下几个问题:一是县级市市区应依照行政区划确定而不是规划;二是要认定为工矿区,省政府批准设立开发区的相关文件中,应有明确的范围。三是省级以下政府都必须遵守相关税收法律法规,在法定征收范围内征税,无权扩大或缩小征税范围。
△最高人民法院原法官、北京市天元律师事务所高级顾问王季君发表演讲
北京市天元律师事务所高级顾问王季君从行政诉讼视角,讲解税务行政行为审查与规范性文件附带审查,强调案件处理需依据事实与有效税收规范。他表示涉税争议常因征管复杂、政策文件多、各地口径不一引发;行政诉讼中补税、滞纳金等税务行为首先要过程序关,不少案件因起诉期限、复议前置等程序问题难以进入实体审理,企业应当重视救济程序。实体审查兼顾合法性与比例原则,权属登记仅是证据,出现相反事实时要核查土地实际使用情况。他介绍,不能单独起诉抽象规范性文件,只能在起诉具体行政行为时,申请对规章以下文件附带审查,重点审查制定权限、程序及是否抵触上位法。结合案例,国土空间规划不能直接创设纳税义务,需审查规划到税法应税范围的规范衔接,税务机关承担举证责任,事后补充的依据要看作出行政行为时是否已存在。他建议企业维权时梳理清楚被诉行为、法律依据、证据、程序期限等要素,保障实体争议得以司法审查。
三、圆桌交流与会议总结
圆桌交流环节围绕多项核心议题展开研讨,与会专家形成多项共识:国土空间规划仅可作为事实证据,不能直接创设纳税义务,需依托税收规范建立与法定征税地域的关联;不可单纯以不动产生产经营用途直接推导征免税结论,应当分别适用两税法定规则;不动产权证、规划许可证仅具备证明效力,不等于地块自动进入应税范围,需要规范予以衔接;要严格区分 “是否属于征税范围” 与 “适用何种税额标准”,禁止以土地等级划分反向判定征税地域;产业园、开发区不能直接等同于税法意义上的工矿区,必须核查省级政府批准文件及划定四至范围。会议还探讨了大数据征管下历史税款追缴问题,提出要依法审查追征期限、滞纳金,兼顾行政信赖保护;企业取得规划许可不能直接推定为应税,相关证件仅属于事实证据。会上梳理出后续有待核实的关键材料,包括工矿区省级批复文件、争议时段历史规划、税额等级批准文件、税务文书依据、不动产登记档案以及复议调解全套资料。
曹明星作会议总结,他表示本次研讨从多维度对房土两税征税范围认定开展充分交流,并归纳四点体会:一是征税范围认定必须立足于法定法律、行政法规、规范性文件,厘清不同文件效力层级、适用时间,不能依靠习惯做法或者单一管理概念定案。二是严格区分行政区划、统计、国土规划三套体系的概念边界,禁止跨领域直接替换法律标准。三是事实认定应当依托可核验客观材料,兼顾企业经营实际,减少地区执行差异,稳定市场主体预期。四是强化征管程序规范,行政机关作出处理决定应当完整说明依据;充分发挥行政复议、行政诉讼矛盾化解功能,依法开展规范性文件审查。
本次研讨会汇集财税、法学、规划及实务领域专家,结合现实案例围绕房土两税征税范围认定展开多维度研讨。会议剖析了税制实践中边界模糊、执行口径不一等问题,厘清规划、产权证件仅为事实证据,不可直接等同于税法征税依据。对于个案需要梳理出待核查的事实与规范线索,为化解征纳争议、完善财税执法、推进税收法治建设提供了有益学术参考。